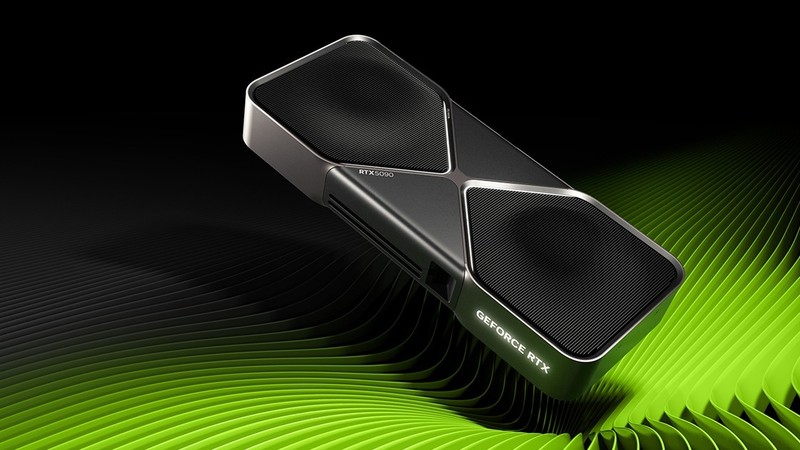
这一轮内存涨价,买单的终于不只是装机的人了。这几天海外接连流出两条方向一致的消息:英伟达已经放弃 Blackwell 架构的消费级中期更新计划,原本要上 18GB 显存的 5070 Super、24GB 的 5070 Ti Super 和 5080 Super 全部作废;下一代基于 Rubin 架构的 RTX 60 系列,以及 AMD 的 RDNA 5 全线,发布时间可能一起被推到 2028 年。
把这几个数字串起来看,逻辑非常清楚:AI 服务器在抢同一批晶圆产能,消费级显卡排在后面。显卡厂商不是不想更新,是没法按原来的节奏更新。
爆料的具体内容:2027 年可能只有一款新卡
长期跟踪显卡路线图的爆料者 Kepler_L2 给出的说法是,英伟达不打算在 2027 年发布 RTX 60 系列,时间点后移到 2028 年。AMD 的情况类似,完整的 RDNA 5 产品线同样要等到 2028,中间唯一的例外是一款代号 AT2 的 GPU,规格是 40 个计算单元,预计 2027 年露面,定位被拿来和 RTX 5080 所在的高性能段做对照。
更早一步被确认的是 Blackwell 的中期更新取消。原来那份计划书里,5070 Super 上 18GB 显存,5070 Ti Super 和 5080 Super 上 24GB 显存,流处理器数量也做小幅增加。现在这套方案被整个放弃,官方理由指向三个方向:高速 GDDR7 显存短缺、生产线产能过载,以及核心资源优先级转向 AI 服务器芯片。
需要说明的是,这些目前都还是爆料与传闻层面,两家厂商都没有官方确认。而且爆料本身也在拉锯——9 月 17 日另有消息称 RTX 60 已经拿到内部绿灯、目标 2027 年上半年发布,随后又被别的爆料人反驳。真伪暂时无法判定,但「消费级显卡周期被拉长」这个方向,各方说法是一致的。
根子在内存:服务器库存在 9 月上旬跌破 10 天
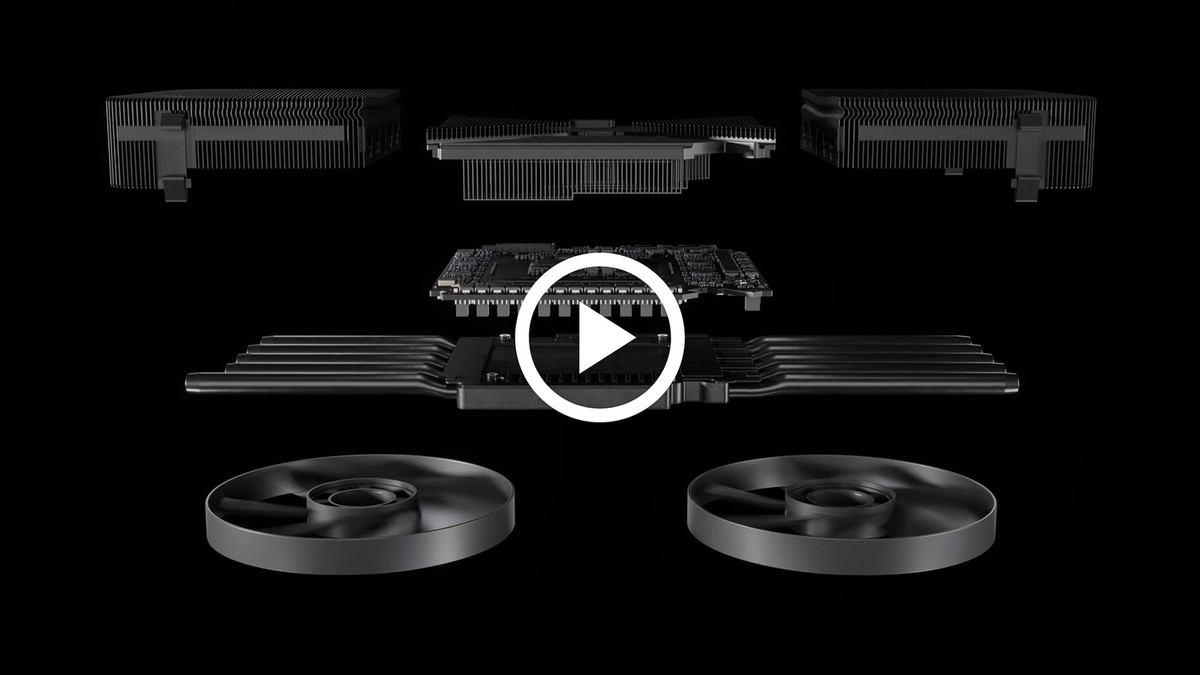
要理解显卡为什么改期,得先看存储市场。三星和 SK 海力士合计掌握全球大约 64% 的 DRAM 收入,而这两家的成品内存在 9 月 7 日前后已经跌到不足 10 天的供应量。数据中心目前吃掉了全球内存芯片产量的相当大一部分,HBM 又需要比普通 DDR5 多几倍的晶圆面积,每转一条产线去做 HBM,市面上就少一批普通内存。
价格随之失控。TrendForce 的追踪显示,2026 年第三季度常规 DRAM 合约价环比上涨 13% 到 18%,服务器 DRAM 同幅上涨,NAND 闪存涨 10% 到 15%,预计第四季度 PC 端 DRAM 涨幅会回落到 3% 到 8%——是放缓,不是回落。零售侧的 32GB DDR5-6000 套装在 8 月已经卖到 402 美元,而一年前这个数字是 110 到 140 美元。
英特尔 CEO 陈立武 9 月 15 日在圣克拉拉的一场行业活动上把话说得更直接:内存价格已经涨了 5 到 7 倍,在入门级手机和笔记本上,内存一项可以吃掉物料成本的 80%。他转述三家主要内存厂商的原话是「2028 年之前不会有缓解」。据他透露,英特尔自家核心处理器的供货目前只能满足约一半客户需求,公司还准备在 10 月 5 日对 PC 处理器提价约 10%。
消费者侧已经在发生的三件事
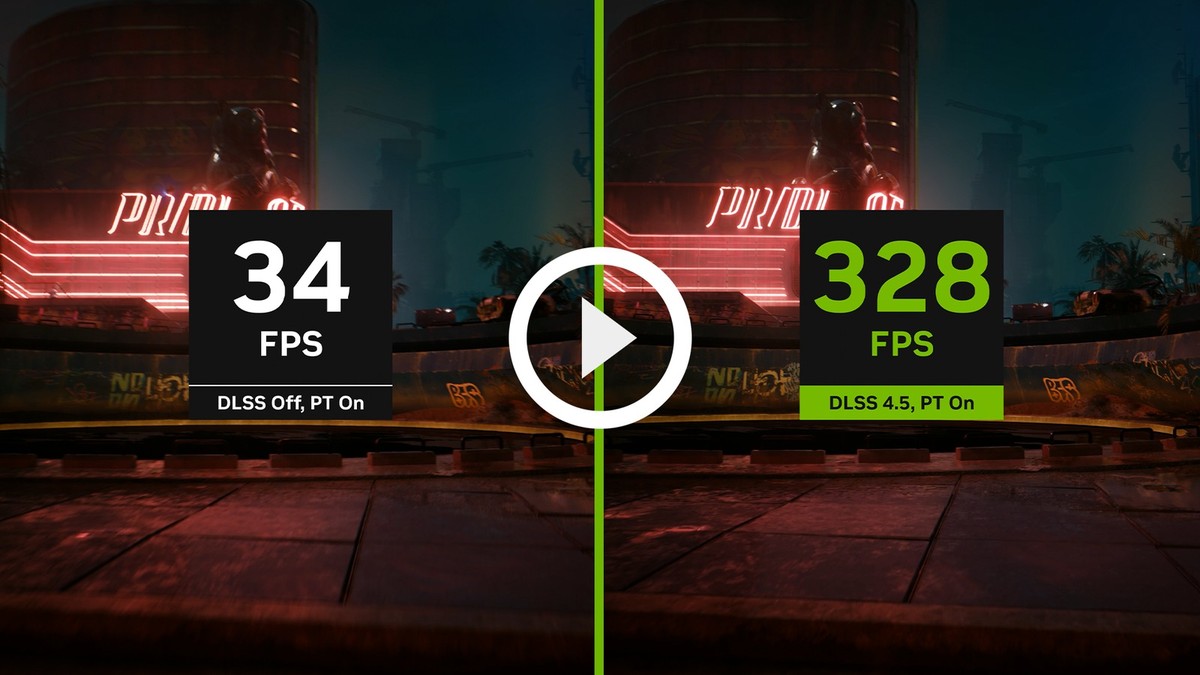
- 老架构回炉当新卡卖:有爆料称英伟达正在向市场投放一批三星 10nm 制程的 GA106 芯片,也就是 RTX 3060、RTX 3050 的核心;RTX 3060 复产后价格涨了大约 45%。先进制程全部留给数据中心和专业产品线。
- 现役卡持续涨价:电商与二手渠道的 RTX 5070 Ti 报价已经逼近甚至突破九千元档,618 期间七千多拿下的用户现在回头看,涨幅接近三成。
- 大显存版本先消失:显存越大越贵,也越优先流向 AI 开发。想买大显存游戏卡的人会发现,选择面在收窄而不是扩大。
2027 年会是什么样的一年
如果传闻方向成立,2027 年很可能是近五年里最安静的一年:没有新一代消费级 GeForce,AMD 也只可能拿出单款 AT2 撑场。产能规划的时间表也不乐观——新建晶圆厂的产出最早要到 2027 年中,而 SK 海力士的部分新产能要等到 2028 到 2029 年才能放量,美光最新的 HBM 工厂更是被安排在 2028 年第三季度。
对打算装机或者升级的人来说,可操作的判断只剩几条:手上还能用的卡,别急着换;真需要大显存做本地推理或剪辑的,看到合适价格可以考虑早买;打算等 50 Super 或者 RTX 60 的,最好把预期时间往后挪两年,而不是挪两个季度。
这背后的结构性变化比一张显卡的发布日期更重要:AI 把存储产能的价格锚点彻底抬高了,消费级硬件不再享有优先权。这种局面在晶圆产能真正扩张到能够同时喂饱两边之前,都不会改变。