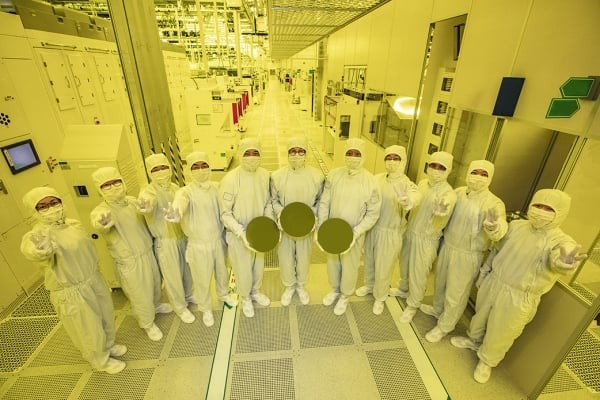
三星正在做一件对整个消费电子行业影响都不小的事:把普通 DDR5 内存模组和 SSD 的后段产能往外包出去,腾出自家工厂的空间去做 HBM。原因很直白——HBM 的利润更高,而三星手里的封装产能是有限的。
据 The Elec 等产业媒体的报道,三星从 2025 年年中就开始推动封测合作伙伴扩充 DDR5 模组和 SSD 产线,最近又要求他们加快进度。真正卡住的是场地:三星在天安和温阳的现有封装厂空间紧张,所以公司把这两处的场地和设备往 HBM 及其他 AI 相关封装业务上倾斜。温阳园区还有一座全新的、投资约 6 万亿韩元(约 43 亿美元)的 HBM 工厂即将动工,但距离满产还要好几年。
转出去的不是芯片,是后段组装
有一个细节必须说清楚:被外包的并不是内存芯片本身。DRAM 晶圆仍然由三星自家的晶圆厂生产,转出去的是后段工序——模组组装和封装,也就是技术复杂度相对低、专业封测企业更容易快速扩产的那部分。
这样安排的好处是,三星既能保住 DDR5 的持续供应,又能把最稀缺的先进封装产能留给 HBM。换句话说,它放弃了在标准产品上单纯追求出货量的打法,换成押注高毛利的先进封装。
产业链上已经有人动起来了。印度的 Dreamtech 正把诺伊达 1 号厂改造成大型内存模组产线,目标年产能超过 5000 万件;越南的 Hanyang Digitech 投入了超过 315 亿韩元购置新设备和自动化产线;菲律宾的 SFA Semicon 也在跟进。这些动作说明外包不是临时起意,而是已经进入实际扩产阶段。
为什么现在这件事特别值得关注
时机是关键。DRAM 供应本来就已经偏紧,这直接导致组装 PC、服务器、智能手机和笔记本都变得更困难。Nothing 的 CEO 裴宇(Carl Pei)最近就点了这件事:内存现在是手机里最贵的单个部件,结果一批入门级手机只能靠降内存配置来控制成本。
现在三星把后段产能从标准产品往 HBM 上挪,如果转换过程中出任何岔子,常规内存市场的供应和价格会承受更大的压力——因为 HBM 被优先照顾,DDR5 模组和 SSD 的产能反而可能被挤压。
对普通消费者的感受是滞后的,但链条很清楚:HBM 吃掉晶圆和封装产能 → 标准 DRAM 供给收紧 → 内存模组涨价 → 整机和手机成本上升 → 终端要么涨价要么缩配置。去年到今年内存价格一路走高,起因就是 AI 服务器对 HBM 的胃口,而三星这次的动作等于把这条逻辑又往前推了一步。
这不是三星一家的选择
把 HBM 放在优先级最前面,是整个存储行业共同的判断。AI 加速卡对 HBM 的需求还在涨,而 HBM 的制造难度远高于普通 DRAM——它需要把多层 DRAM 裸片堆叠起来,再用硅通孔(TSV)连接,最后做先进封装,每一步都吃产能。谁能在这一环拿到更多份额,谁在未来两年的利润表上就更主动。
相比之下,标准 DDR5 和 SSD 的技术壁垒低、竞争厂商多、毛利薄。三星作为最大的存储厂商,主动收缩这块的自家产能、把活分出去,逻辑上说得通;但对下游来说,这意味着普通内存的价格波动会更多地由”上游愿意分多少产能给标准产品”来决定,而不是由需求本身。
所以接下来值得盯两个信号:一是 DDR5 模组和 SSD 的价格有没有继续往上走,二是三星温阳的新 HBM 工厂什么时候真正投产。前者影响你换电脑、买手机的成本,后者决定这轮产能倾斜会持续多久。
HBM 为什么这么吃产能
要理解三星的选择,得先知道 HBM 和前几代内存堆叠技术的差别。
普通 DDR5 内存条的结构相对简单:DRAM 颗粒焊在 PCB 上,加几颗小芯片管理供电和时序,组装环节的技术门槛不高,这也是为什么三星可以把这部分放心外包出去。
HBM 完全是另一回事。它要把多层 DRAM 裸片垂直堆叠起来,每一层都要打上密集成千上万的硅通孔(TSV),让信号穿透硅片连通上下层;堆叠完成后还要通过硅中介层(interposer)和 GPU 或 AI 加速卡的主芯片封装在一起。这个”堆叠 + 先进封装”的流程对设备精度、良率控制、洁净度的要求都远高于普通内存模组。
结果就是,同样一片厂房面积,用来做 HBM 的产出价值远高于做 DDR5 模组。三星在产能有限的前提下,把资源往利润更高的地方倾斜,从商业逻辑上几乎必然会做这个选择。
代价也很清楚:标准内存的供给弹性下降了。以前三星自己能灵活调节 DDR5 的产量来应对需求波动,现在这部分要依赖外部封测伙伴的扩产节奏,响应会慢一拍。而当需求突然上来时,慢的这一拍就变成涨价。
对国内用户的实际影响
回到最实际的问题:这件事跟普通消费者有什么关系。
最直接的传导路径是内存条和 SSD 的价格。如果你近期打算自己攒机、或者给老笔记本加内存和固态,可以留意一下电商渠道的价格走势——这类终端配件的价格对上游产能变化相当敏感,而且通常滞后一到两个月。
手机端的影响相对间接,但同样存在。裴宇提到的那点值得重复一遍:内存已经成为智能手机里最贵的单个部件。当内存成本上升,厂商的选择无非三种——涨价、缩小内存配置、或者在别的部件上省成本。无论哪一种,最终都由消费者承担。入门级机型受冲击最大,因为它们的内存预算本来就紧。
服务器和数据中心则是另一条线。DRAM 供应紧张会直接推高服务器整机成本,而 AI 训练和推理对内存的需求又一直在涨。这个循环短期内看不到缓解的迹象,三星这次的动作更像是在为接下来一两年的产能分配提前布局,而不是临时应对。
这件事对国产存储意味着什么
还有一个角度值得看。
三星收缩标准产品的自有产能、把后段外包出去,客观上给其他存储厂商腾出了一部分空间。标准 DDR5 和 SSD 的技术门槛本来就不算高,当头部厂商把注意力转到 HBM 上,中腰部厂商在标准产品上的份额就有机会往上走。
但机会和陷阱是同一件事。标准内存的毛利薄,靠的是规模和成本控制。如果产能扩张的节奏和需求不匹配,就会出现”扩了产但价格被压下来”的局面。对任何一家想借这个机会上位的厂商来说,判断供应缺口的持续时间,比判断需求增长更重要。
另外,HBM 这块的壁垒短期内还是很难打破。它不只考验存储工艺,还考验先进封装能力,以及与 GPU 厂商的协同设计。这三样缺一样都进不去,这也是为什么目前能稳定供应 HBM 的厂商屈指可数。
普通人该怎么看这条新闻
拉回日常视角,这条消息的实际意义大概是这些。
- 想攒机、加内存、换 SSD 的人:可以关注价格走势,但不必恐慌性囤货。产能调整的传导需要时间,短期价格波动更多来自渠道情绪。
- 打算买手机的人:中低端机型的内存配置可能会继续成为”被压缩”的对象,选购时可以优先看内存和存储给得足的型号。
- 关注 AI 产业的人:这是”AI 吃掉传统产能”这条主线里又一环,值得当作产业链变化的观察点。
说到底,存储行业的产能分配正在被 AI 需求重新排序。三星把 DDR5 后段外包出去这件事,看起来只是生产流程的调整,实际上反映的是整个行业在利润和产能之间做出的取舍。而这个取舍的结果,最终会体现在你下一次买电脑、买手机时的账单上。