两个词的确认:「我们会」造人形机器人
被问到 OpenAI 会不会亲自制造人形机器人时,奥尔特曼的回答干净利落:「我们会。」在《Sources》播客节目里,他还给出过更完整的版本——「我们肯定会做人形机器人,也会做其他形态的产品。」这句话基本终结了外界数月来的猜测:此前不少人认为 OpenAI 只会把自家模型授权给第三方机器人厂商,自己不出手造硬件。
选择人形,奥尔特曼给出的理由很朴素:「这个世界本身就是为人类设计的。」门的高度、键盘的间距、楼梯的坡度、工具的握把,全部按照人体形态打造。一台要在这些空间里干活的机器,长成人的样子是最省事的选择,用他的原话说,「匹配这种外形是个不错的思路」。
至于机器人外观这类细节,奥尔特曼明确表示这些问题「远不如真正研发出驱动机器人运转的『大脑』重要」。逻辑不难理解:给一台机器装上双臂双腿,如果它不知道怎么用,那就是一堆昂贵的金属。真正难的是让机器人理解摄像头与传感器采集的画面、解读指令、规划动作,并在现实世界出状况时自行修正——以端起一杯咖啡为例,它得识别杯子、找到杯柄、预估抓握方式、施加合适的力度,任何一步出错,咖啡都会洒在地上。
2027 年看演示样机,上街还得再等几年
时间表上,奥尔特曼在接受《财富》杂志采访时给出了一个具体节点:「我预计我们会在 2027 年拿出亮眼的演示样机……但机器人走上街头还需要再等好几年。」至于演示会展示什么内容、人形机器人长什么样、外部人员什么时候能近距离接触这款设备,OpenAI 一概没有透露。
这个节点透露出两层信息。其一,OpenAI 对进度有预期,但 2027 年要拿的是「演示样机」而不是量产产品;其二,公司自己也承认,从炫技演示到真正可用之间隔着一段不短的路。对照现状,OpenAI 至今没有发布任何实体机器人,没有公布售价、订阅模式、上市日期,也没有针对「一台带着摄像头和麦克风在家里走动的机器」的隐私规范。已经在想象实体版 ChatGPT 弯着膝盖洗碗的人,暂时还不用拆掉家里的洗碗机。
嘴上说大脑重要,招聘页面却很诚实
奥尔特曼反复强调「大脑」,但 OpenAI 的招聘信息暴露了故事的另一面。据 IT之家等媒体统计,OpenAI 招聘页面目前挂着 27 个机器人方向的岗位空缺,覆盖运动控制、状态估计、执行器控制、整机行为开发,以及训练实体 AI 系统所需的机器学习基础设施。
更有分量的是硬件岗位的细节。招聘信息显示,团队正在自研机电一体化执行器——把电机、传动机构、传感与热管理系统集成进一个关节模组,并围绕扭矩密度、散热性能和可制造性做整体优化;其余岗位还覆盖规模化量产所需的制造与供应链。此前科技媒体 TechCrunch 报道,OpenAI 硬件负责人凯特琳·卡利诺夫斯基(Caitlin Kalinowski,去年从 Meta 的 AR 眼镜部门跳槽加入)曾在社交平台确认,OpenAI 要开发自己的机器人,配备自研传感器套件,目标是能在动态真实环境中以类人智能工作的「通用、自适应、多功能」机器人,并计划走向全面量产。
要知道,执行器是人形机器人身上最难啃也最贵的部件。麦肯锡的分析被多家外媒引用:执行器占人形机器人物料成本的 40% 至 60%,谐波减速器与精密滚珠丝杠的供应商高度集中。一家号称「大脑优先」的公司,却把电磁设计、齿轮设计、传动测试这些苦活招了个遍——正如外媒的评论,没有谁会为了「躯体简单」而去自研电磁和齿轮系。
顺带一提,机器人也不是 OpenAI 在硬件上的唯一落子:与传奇设计师乔尼·艾维(Jony Ive)合作的 AI 设备项目此前已定下 2027 年初的推出目标,公司还在设计用于运行自家 AI 模型的定制芯片。人形机器人更像是这条硬件线上的又一块拼图。
从 Dactyl 到 Figure:一条绕了一大圈的旧路
OpenAI 做机器人并不是头一回。它的 Dactyl 研究项目曾在纯仿真环境中训练机械手操控真实物体,后来还用这套技术去复原魔方。这个项目也早早暴露了全行业至今头疼的难题:模型可以在软件里学会预期动作,但现实中的物理规律才是最终裁判。
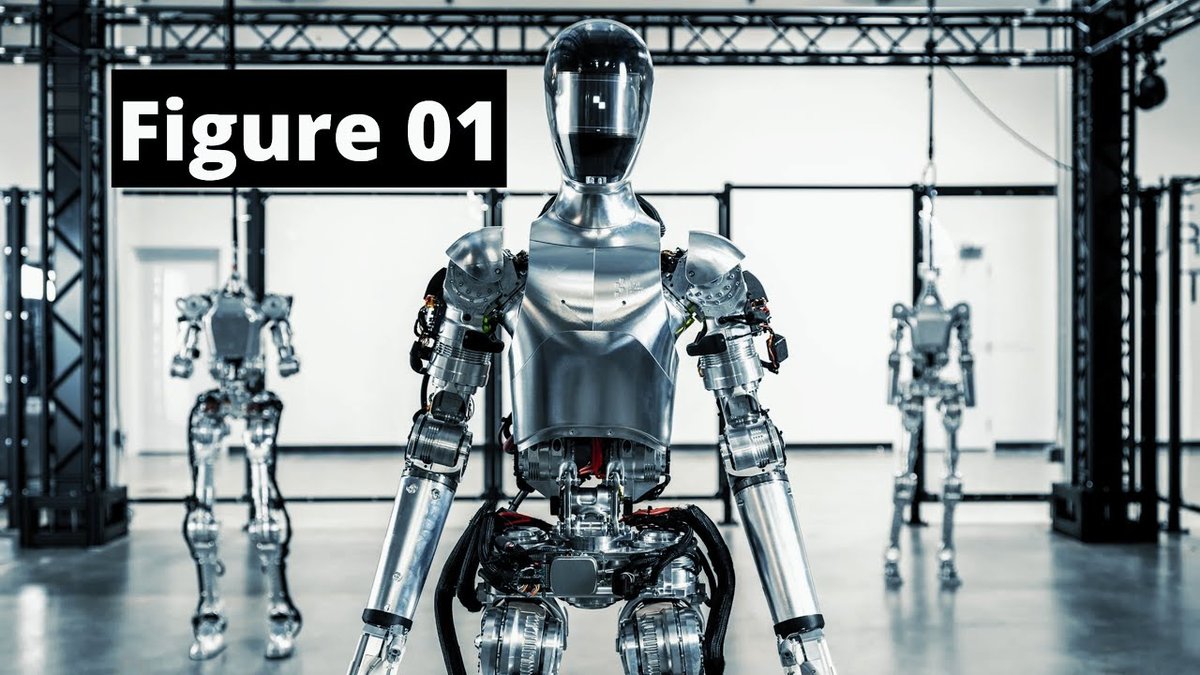
2020 年前后,OpenAI 以缺乏真实世界交互数据为由暂停了内部机器人研究,转身变成投资人——先后投了人形机器人公司 1X 和 Figure。转折发生在 2025 年 2 月,Figure 宣布终止与 OpenAI 的模型合作,CEO 布雷特·阿德科克当时说得相当直白:「要在真实世界大规模解决具身智能,必须垂直整合机器人 AI。我们不能外包 AI,就像不能外包硬件一样。」
这句话几乎是对奥尔特曼「大脑优先」论的当头反驳:大脑和躯体必须共同进化,拆开各做各的,两头都难。如今 OpenAI 重新组建内部机器人团队、自研执行器,某种程度上是接受了这个判断——光靠实验室里的模型,拿不到足够的物理交互数据;造一台自己的机器人,既是产品,也是数据采集器。绕了一圈,OpenAI 回到了和 Figure 当初分手时同一个结论的对面:垂直整合。
赛道挤满对手,国内还在打价格战
奥尔特曼要进的并不是一片蓝海。特斯拉研发擎天柱(Optimus)多年,马斯克在最近的财报电话会上称它是「我们造过的最难规模化量产的产品」,至今没有一台交付外部客户;小鹏的 IRON 人形机器人近期实现了组装完成后自主走下产线。两者共同印证一件事:软件再聪明,也得驱动一套极其复杂的电机与关节。
行业盘子正在快速变大。据外媒援引的数据,2026 年上半年全球人形机器人出货量约 1.91 万台,同比增长 272%,其中中国厂商贡献了超过 97%。国内市场的卷法更直接——宇树把人形机器人的价格一路压到九万多元的档位,把「能用」和「买得起」之间的距离拉短了一大截,详情可参考站内文章人形机器人拼价格:宇树 G1+ 售价 9.5 万元。大模型侧同样热闹,国内厂商曾八天连发五个具身大模型,软件层的军备竞赛早已开跑。
相比之下,OpenAI 的切入点倒是务实。一份招聘启事写明:短期目标是打造通用机器人,协助技术工人建设基础设施;长期目标才是研发能完成更多任务的个人机器人。换句话说,先去工地干活,再进家庭服务。
行业观察:大脑与躯体,真能分开吗
奥尔特曼把「大脑」摆在台面中央,这套叙事对 OpenAI 有利:它是全球最强的 AI 模型公司之一,谈智能是扬长避短。但招聘数据、自研执行器和供应链岗位都在说明,这家公司比嘴上承认的更「硬」。从 2020 年解散团队,到投资 1X、Figure,再到 2026 年正式组队自研,OpenAI 在机器人这条路上绕了一大圈,最后还是选择了软硬通吃的路线。
留给它的问题也是实打实的:尚无原型、没有公布制造伙伴、没有量产目标,一句 2027 年的演示承诺含金量几何要打个问号;硬件组织过去一年的人事变动,也让外界对团队稳定性心存疑虑。而赛道另一头,特斯拉在啃制造,中国厂商在拼价格和交付,Figure 在攒真实场景数据。人形机器人的终局竞争,恐怕不会属于只做「大脑」的公司,也不会属于只做躯体的公司——谁先把两头一起跑通,谁才有资格谈下一代个人机器人。
