手机行业这两年最深的裂缝,不在销量,在成本。TrendForce 最新分析显示,2026 年第一季度全球智能手机产量约 2.84 亿部,同比只微降 1.7%,但厂商之间的温差大得惊人:小米产量同比减少 38%,接近四成;苹果却因为 iPhone 17 系列热销,产量同比增加 20%。一头是 DRAM 危机下被迫收缩的安卓厂商,一头是靠高端需求撑起的逆势增产,这份报告把内存涨价的真实杀伤力摆上了台面。
事件与数据:全球产量只降 1.7%,厂商温差却接近 60 个百分点
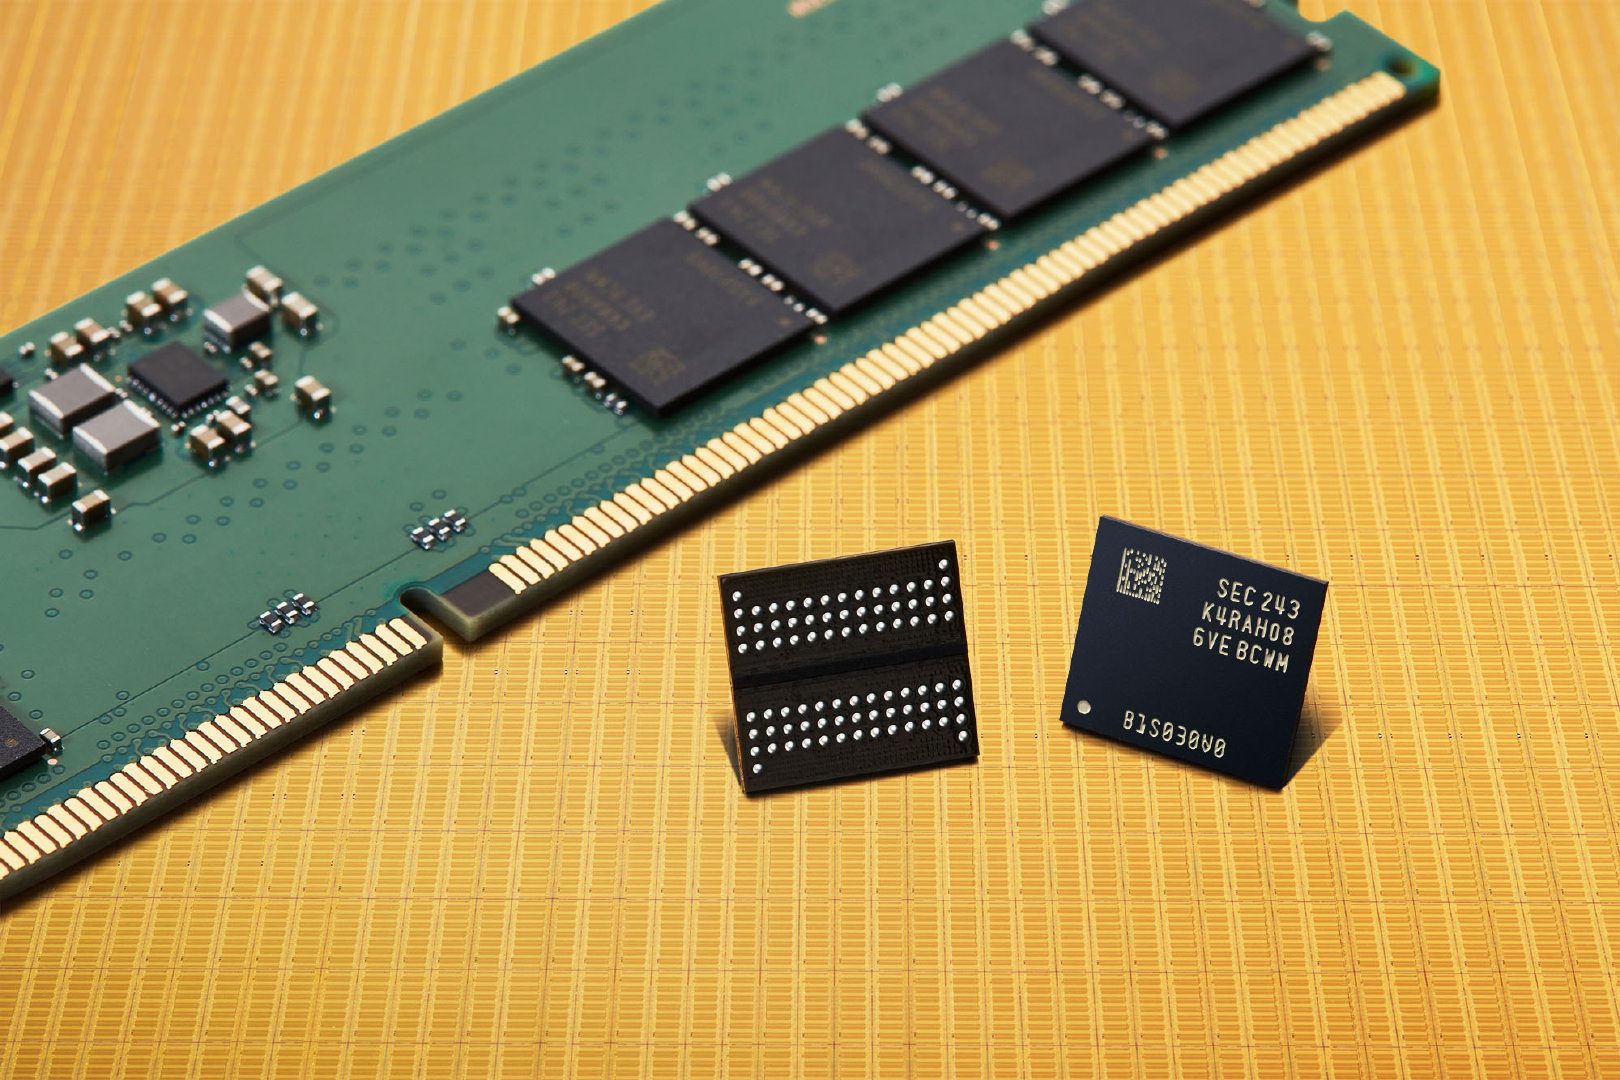
先看数据。根据 TrendForce 的统计,2026 年第一季度全球共生产 2.84 亿部智能手机,同比下降 1.7%。这个数字乍看不算难看,因为 DRAM 危机存在延迟效应——多数厂商手里还握着去年囤下的内存库存,加上担心后续继续涨价,反而刺激了一波提前备货。
但拆开厂商维度,温差立刻显现:小米第一季度产量同比减少 38%,接近四成;vivo 减少 8%;三星增加 2%;苹果增长 20%,主要靠 iPhone 17 系列的热销拉动。增长与减产之间,最大差距接近 60 个百分点。
规律很直白:平均售价越低的厂商,被内存涨价伤得越重。低价机型利润本来就薄,内存成本一涨,要么硬吃利润,要么减产。TrendForce 还预测,2026 年全年智能手机产量将下降 16.2%,降至约 10.51 亿部——如果这个预测兑现,后面几个季度的压力只会比一季度更大。
DRAM 危机来龙去脉:AI 抢货,内存条一年涨了四倍多
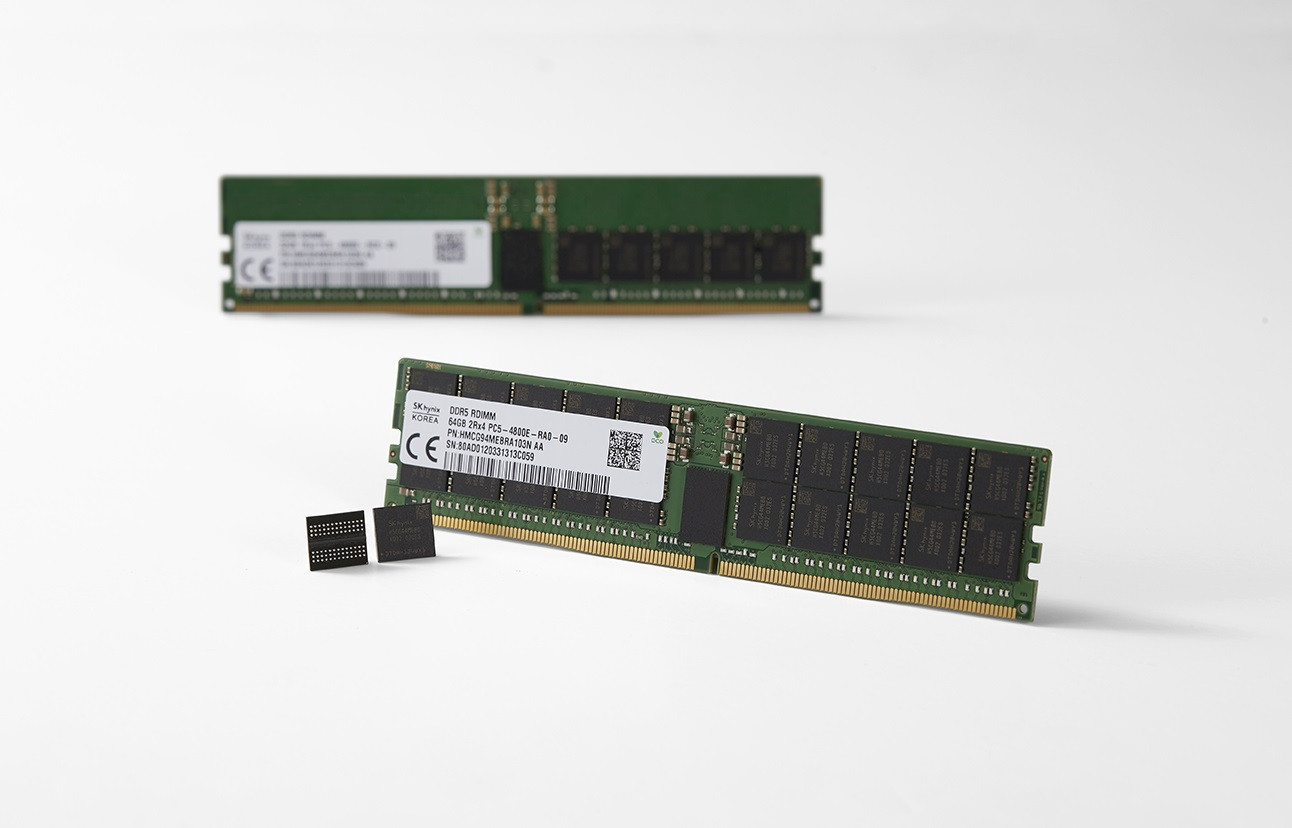
这轮危机的起点不在手机行业自己。2025 年秋季以来,DRAM 和 NAND 闪存价格一路飙升,最直观的例子是内存条:16GB DDR5 现在零售价约 200 美元,而一年前同样的内存条只要 37 美元,一年涨了四倍多。
推手是 AI。OpenAI 这类大模型公司对内存和 NAND 的需求近乎无底洞,训练和推理集群都要海量高频内存,存储大厂自然把产能优先切给出价更高的数据中心客户,手机、PC 这些传统买家只能排队加价。
传导到手机上,就是整机成本被动抬升。内存是智能手机里仅次于 SoC 的核心物料,一部旗舰机动辄 12GB、16GB 起步,LPDDR5X 的采购价跟着大盘水涨船高。中端机型受冲击最明显:这个价位段的消费者对价格极其敏感,涨 100 元可能就丢掉一部分订单,厂商既不敢轻易涨价,又扛不住物料成本,减产就成了现实选择。
更麻烦的是,这轮缺货短期看不到头。存储大厂的扩产周期以年计,AI 需求又没有降温迹象,供需缺口大概率贯穿整个 2026 年。
为什么苹果能逆势增产 20%
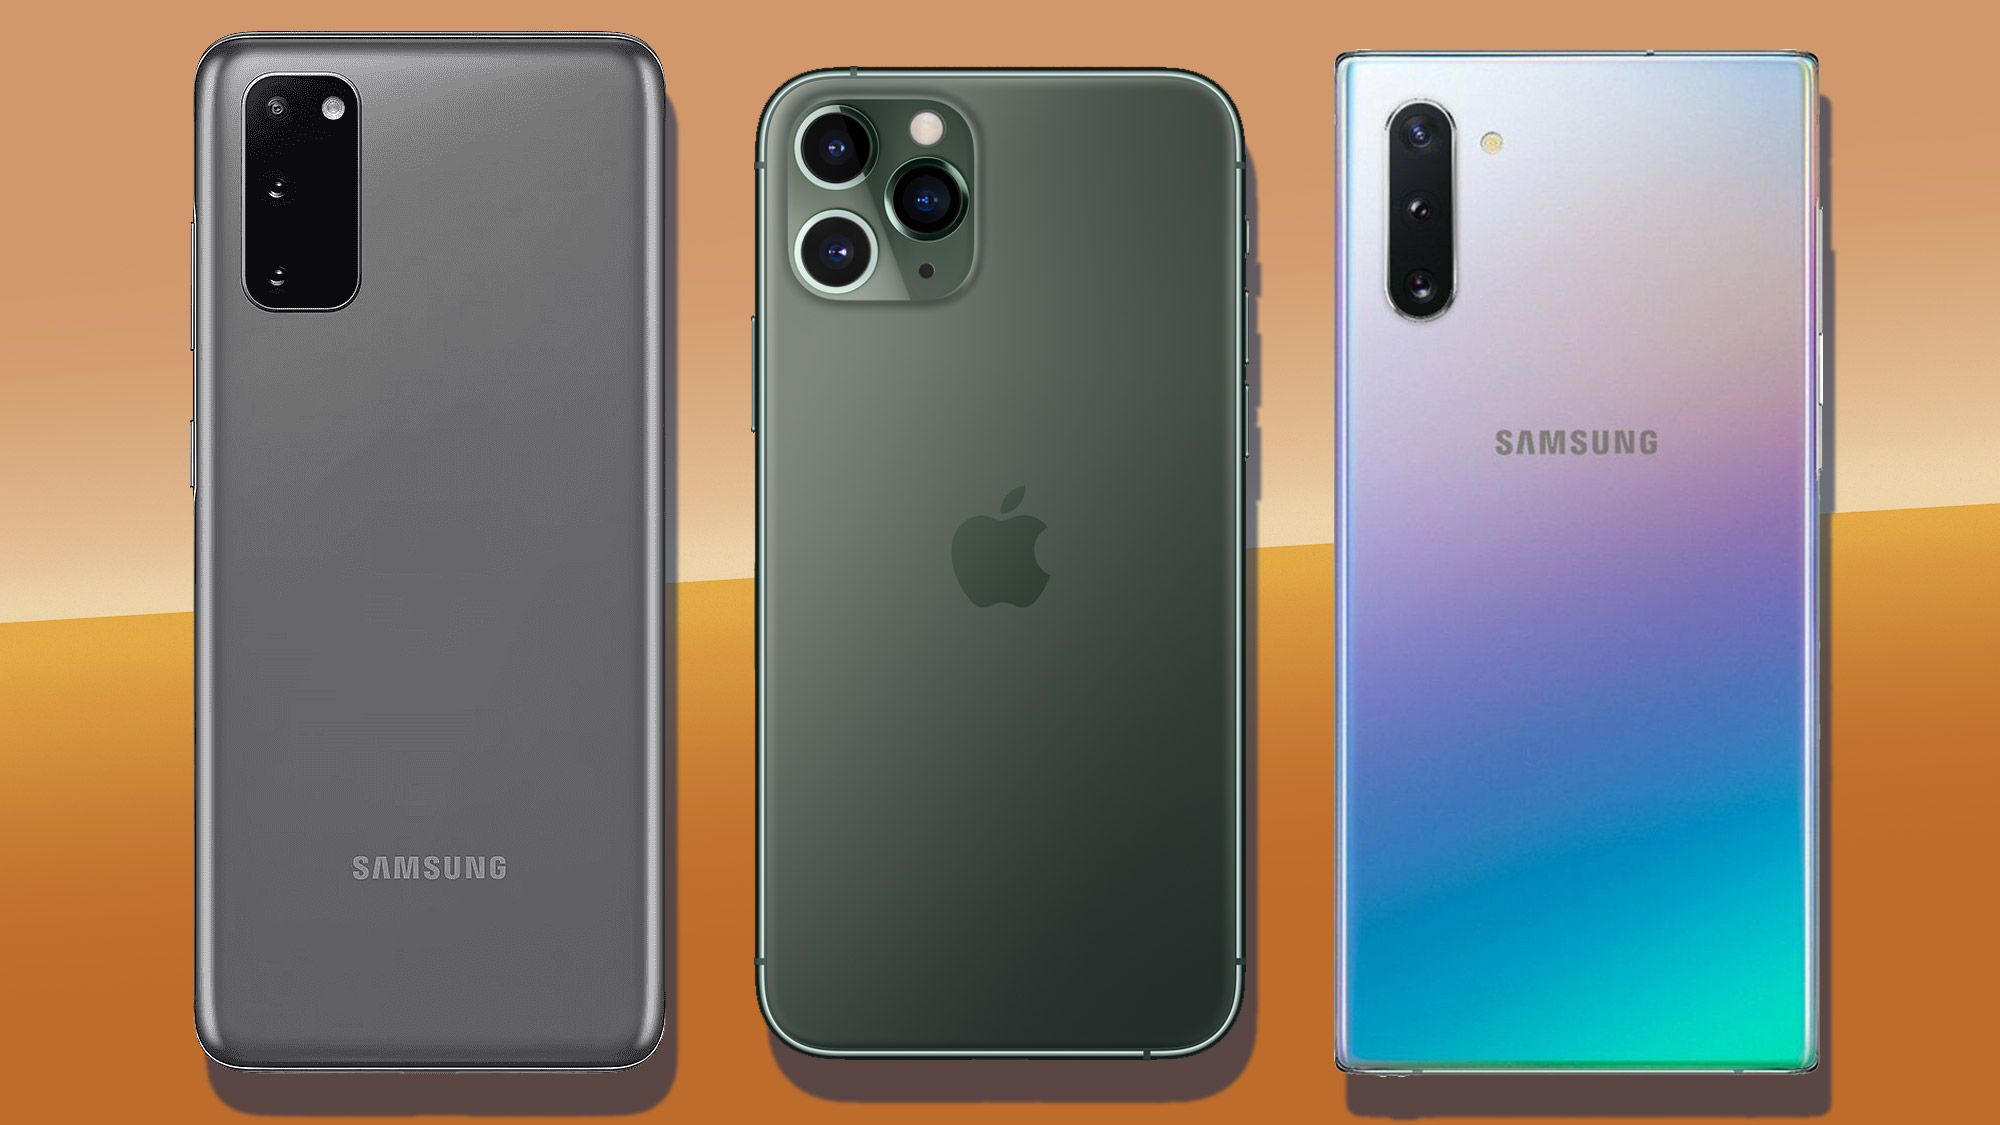
同样是内存涨价,苹果的日子明显好过得多。第一季度 iPhone 产量同比增长 20%,TrendForce 把原因归结为 iPhone 17 系列的热销。
拆开看有三层原因。一是定价空间:iPhone 的平均售价高,物料成本上涨在整机价格里占比小,苹果有足够的毛利缓冲。二是采购地位:作为存储大厂最大的稳定客户之一,苹果的长约供货和付款条件,保证了它拿货的优先级。三是产品周期:iPhone 17 系列正处在销售上升期,需求旺盛,增产是顺理成章的商业决定。
不过增产红利并非高枕无忧。据日经新闻报道,由于内存成本高企加上需求平淡,苹果在 10 月已经把 iPhone 18 Pro 和 Pro Max 的部分元件订单削减了 15% 到 20%。换句话说,即便强如苹果,也开始为下一代的成本曲线做对冲。增产 20% 与砍单 15% 到 20% 并不矛盾——前者是既成事实,后者是对未来的谨慎。
对安卓阵营与消费者的传导影响
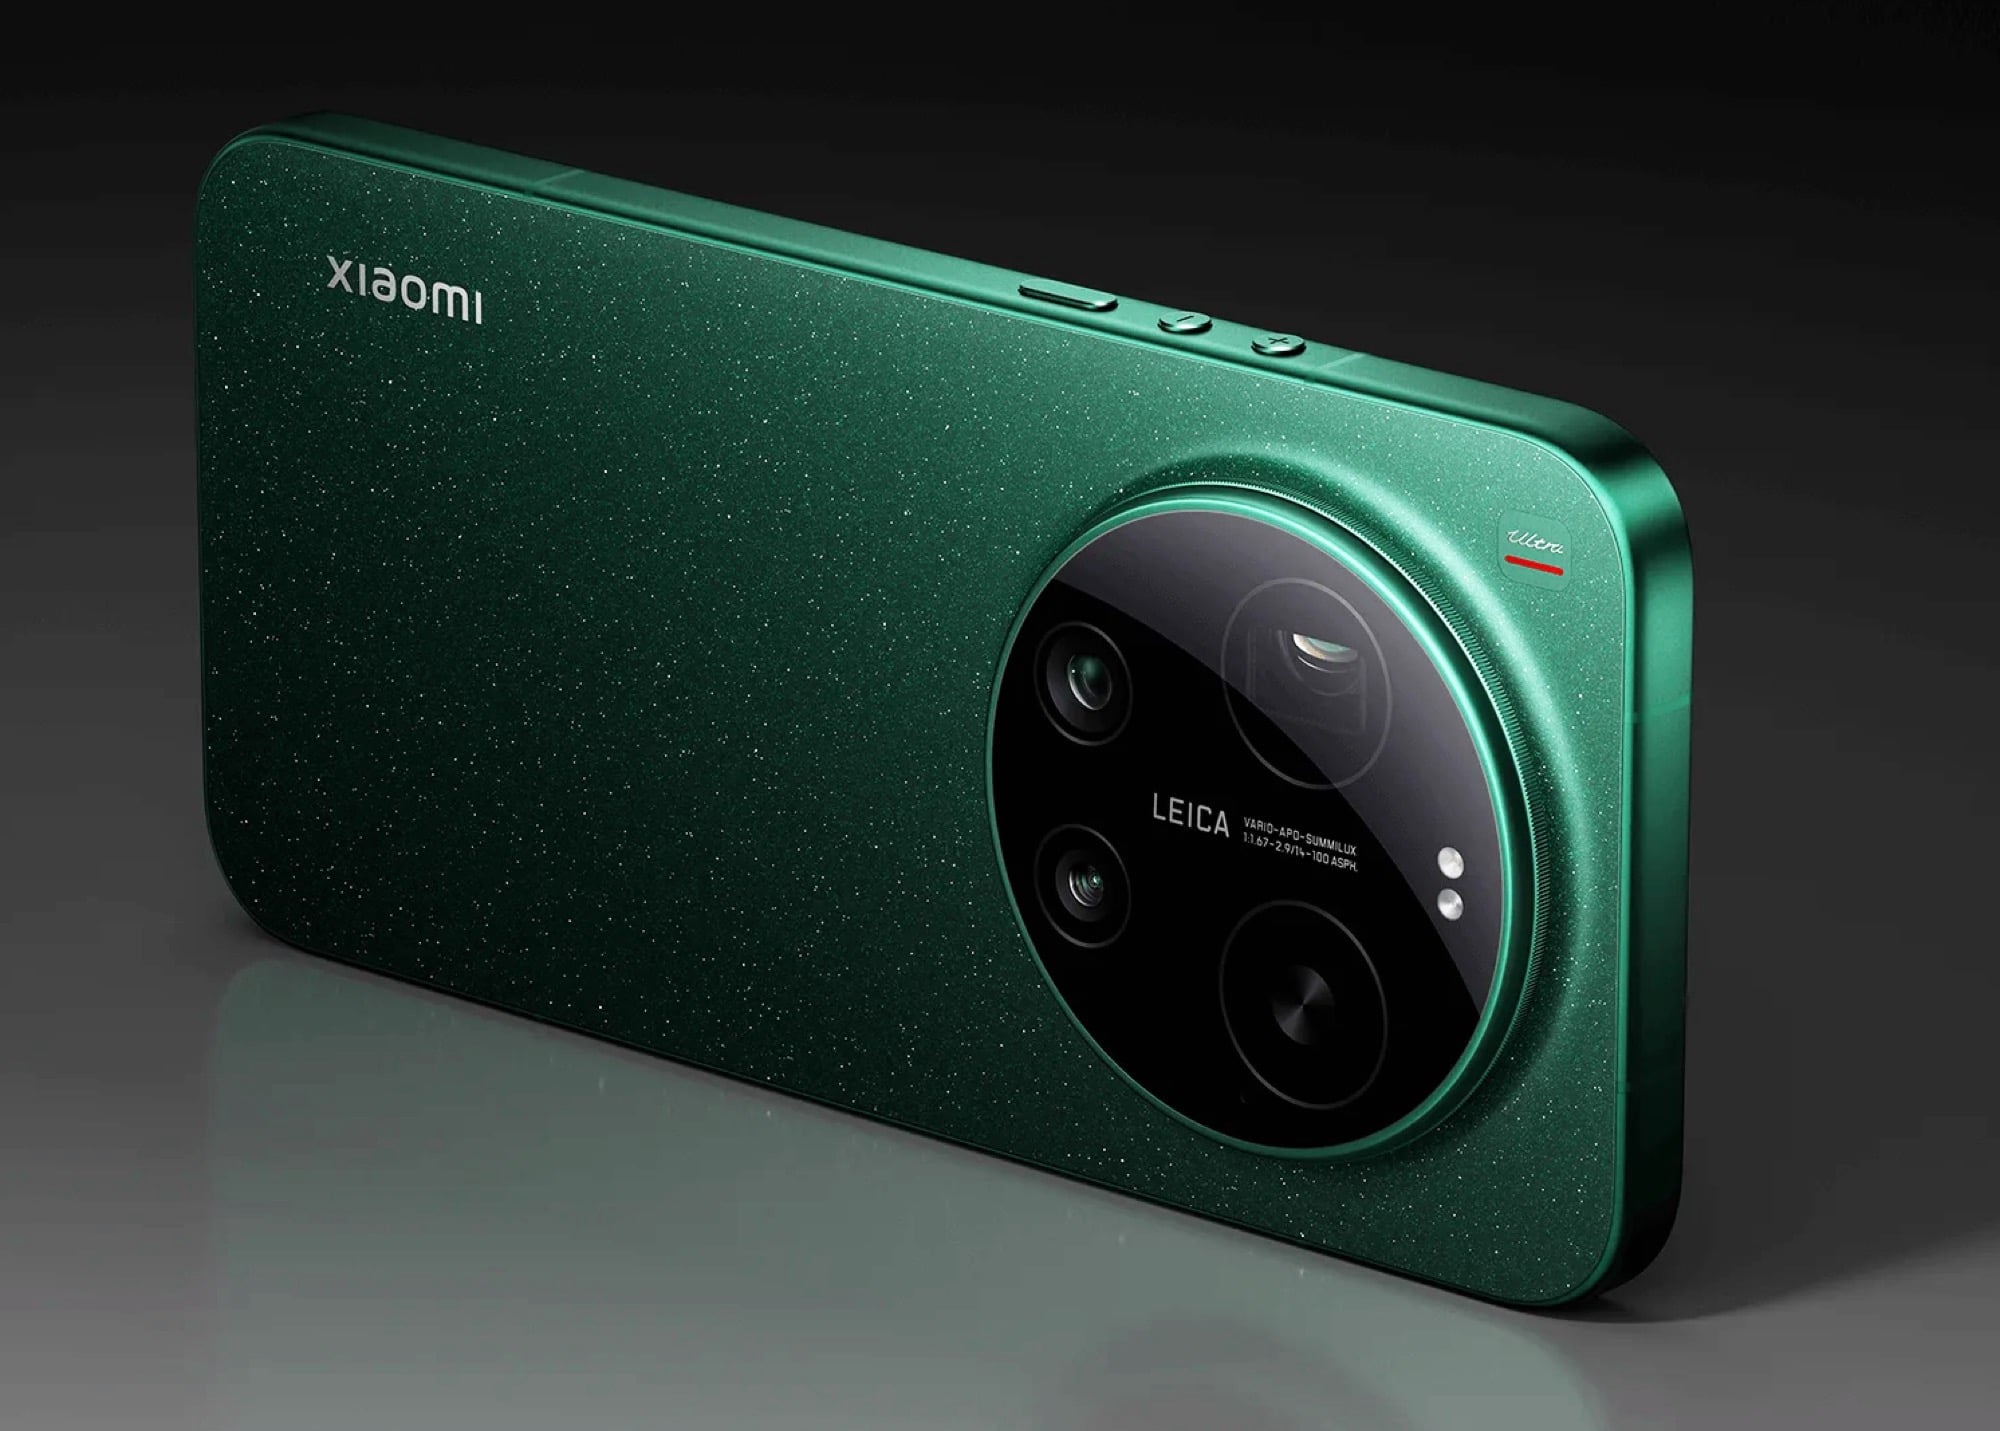
苹果之外,安卓阵营的分化同样清晰。三星第一季度产量微增 2%,靠的是高端机型较高的平均售价;vivo 减少 8%;小米减少 38%,是头部厂商里受伤最重的。
需要说清楚的是,减产是成本结构问题,不是产品力问题。小米的中端机型占比高,而这个价位段对内存价格最敏感,同样的涨价幅度,中低端机型的利润根本消化不了。任何一家厂商处在同样的产品结构下,都会做出类似决定,这一点跟产品好不好没有关系。
那对你这个消费者意味着什么?如果你下半年打算换安卓旗舰,最好有两个心理准备:一是同配置机型价格大概率比去年贵,或者同价位机型悄悄把内存砍一档;二是大内存版本会越来越贵,「16GB 大内存」正在从标配变回卖点。安卓厂商不敢像苹果那样直接涨价转嫁,只能通过配置调整和减产来消化成本,最后买单的还是用户。
存储行业有个老规律:涨上去的价格很少完全回落。这轮周期过后,手机上的「内存自由」,恐怕要再往后推一两年。
行业格局展望:两极分化才刚刚开始
往后看,手机市场会进一步两极分化。高端品牌有毛利、有长约、有品牌溢价,能把内存涨价吸收掉;大众市场厂商则要在减产、涨价、压利润三个选项里反复权衡。TrendForce 的全年预测——产量下降 16.2% 至 10.51 亿部——本质上就是在说:2026 年的手机行业要做小做精,而不是做大做强。
变数也有两个。一是 AI 内存需求会不会降温:一旦数据中心采购放缓,内存价格企稳,手机厂商的处境会立刻改善。二是厂商的产品策略调整:比如把高端化节奏提得更快,或者靠系统优化压缩硬件冗余,减少对大内存的依赖。谁能先扛过成本高峰,谁就能在下一轮周期里拿到更好的位置。
对小米来说,这轮减产更像一次被迫的仓位调整——等内存价格回稳,产能随时可以拉回来。真正的考题是:在成本高企的窗口期,如何保住中端市场的用户心智。
总结
2026 年第一季度的这组数据,把 DRAM 危机对手机行业的影响第一次量化摆了出来:全球产量 2.84 亿部、同比降 1.7% 只是表象,小米减产 38%、苹果增产 20% 的分化才是真相。内存涨价没有公平地落在每个厂商头上,平均售价在很大程度上决定了生死。
短期看,安卓阵营的减产和价格调整还会继续,消费者的换机成本难以下降;苹果虽然暂时占优,也已经在对下一代产品做砍单对冲。长期看,这轮危机可能重塑厂商的定价策略和产品结构,甚至改变高端与大众市场的力量对比。对普通用户,一句实在话:如果内存需求不大,别急着追大内存版本;如果决定入手,趁早下手比继续观望更划算。
网友评论
- 内存这涨法,16G 旗舰要变理财产品了,早买早享受,晚买加班加钱。
- 小米减产挺正常的吧,中端机利润本来就薄,换谁都得砍,跟产品好不好没关系。
- 苹果一边增产一边砍 iPhone 18 Pro 的单,大厂的风险对冲玩得是真熟练。
- 所以下半年买手机到底是等降价还是越等越贵?有点纠结,蹲一个实测。
以上评论仅代表网友个人观点,不代表官方立场。
