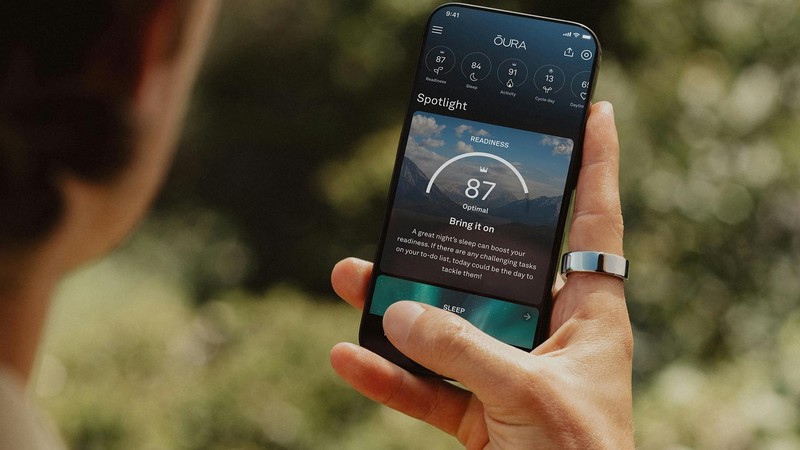
做智能戒指的 Oura 本来准备上市,现在不急了。公司宣布把这次最高 22 亿美元的 IPO 无限期推迟,给出的理由是「IPO 市场存在不确定性」,除此之外没有更多说明。
发生了什么
按照此前递交的文件,Oura 计划在这轮 IPO 中发行 5500 万股,价格区间定在每股 40 到 44 美元。按区间中值计算,这次发行对应的估值最高约 150 亿美元。
现在这扇门被关上了,而且是没有给出新时间表的那种——「无限期推迟」意味着什么时候重启,由公司自己挑时间。
招股书里的数字
把数字摊开看,这次发行的结构其实挺清楚:公司拿到的钱主要用于履行员工股权激励在上市时触发的纳税义务,也就是说,很大一部分募集资金不会变成账上的现金。
真正想套现的是早期股东。早期投资方 Forerunner Ventures 原本计划在这次发行中卖掉自己全部 9.3% 的持股,按每股 42 美元的中值估算,大约能拿到 12 亿美元。
这一点也很关键:Oura 在 6 月底账上还有约 3.72 亿美元现金,而按他们的安排,这笔钱本来打算不动,员工相关的税务支出一律由 IPO 募集资金来覆盖。
官方口径:首席执行官的一句话
公司首席执行官 Tom Hale 在声明里说:「我们的使命是帮助人们活得更健康、更长寿,而 IPO 只是这段旅程中的一步。我们希望能为员工和投资人带来一次非凡的上市,而我们拥有选择时机的余地。与此同时,我们会继续把眼前的机会做下去。」
措辞里最值得注意的不是「不确定性」,而是「拥有选择时机的余地」——这句话通常出现在不需要钱的公司嘴里。
为什么敢按下暂停键
Oura 的业务数字确实撑得住这个姿态。公司表示最新产品 Oura Ring 5 上市后市场反响不错,付费会员数已经从 6 月底的 500 万涨到 570 万。
营收预期也在往上走:公司预计 2026 财年整体营收同比增加 90%,而上一年度的营收是 9.079 亿美元。换算一下,这一年差不多要多出八亿美元量级。
更受资本市场关注的是收入结构的变化。会员订阅的毛利率达到 89%,在最近一个统计周期里已经占到销售额的两成左右——虽然硬件仍然是收入主力,但「卖一次戒指、收长期订阅」的模式已经跑出来了。
被卡住的人:早期投资人与员工
按下暂停键的代价也很直接。指望在上市时变现的股东要继续等,员工的股权变现节奏同样被推后。
而公司原本设计好的路径是用募集资金去覆盖员工股权激励带来的税务支出,现在这条路暂时走不通了——要么自己掏现金,要么把整件事往后放。
Oura 的估值在过去两年涨得很快:2025 年 10 月完成由 Fidelity 领投的 9 亿美元融资时估值约 110 亿美元,而不到一年前的 2024 年 12 月那轮 2 亿美元融资,估值还只有 52 亿美元。
智能戒指这条赛道
智能戒指这两年被反复拿来和腕上设备比较:体积小、佩戴时间长、能连续测睡眠和心率,短板是屏幕和交互几乎为零——数据全部要靠手机 App 看。
这也解释了 Oura 为什么把订阅做成了收入结构里最性感的部分:戒指只是入口,长期价值在数据解读上。同一赛道里还有 WHOOP 这类以订阅为核心的公司,苹果则被曝在测试无屏的织物腕带形态设备,最早要到 2028 年。
竞争加剧的另一面是,谁能在数据解释上持续给出让用户愿意续费的理由,谁才守得住 89% 这样的毛利率。
暂停之后要盯什么
这次搁置更像是一次「能等就等」的选择,而不是业务出问题。对已经买了戒指的用户,短期内不用关心这件事——订阅、App 和硬件支持都不会因为 IPO 延期而停。真正需要盯的是两件事:什么时候重新递交,以及会员增速能不能在硬件换代之间继续保持。