一边卖爆一边降温,AI 玩具走到分岔口
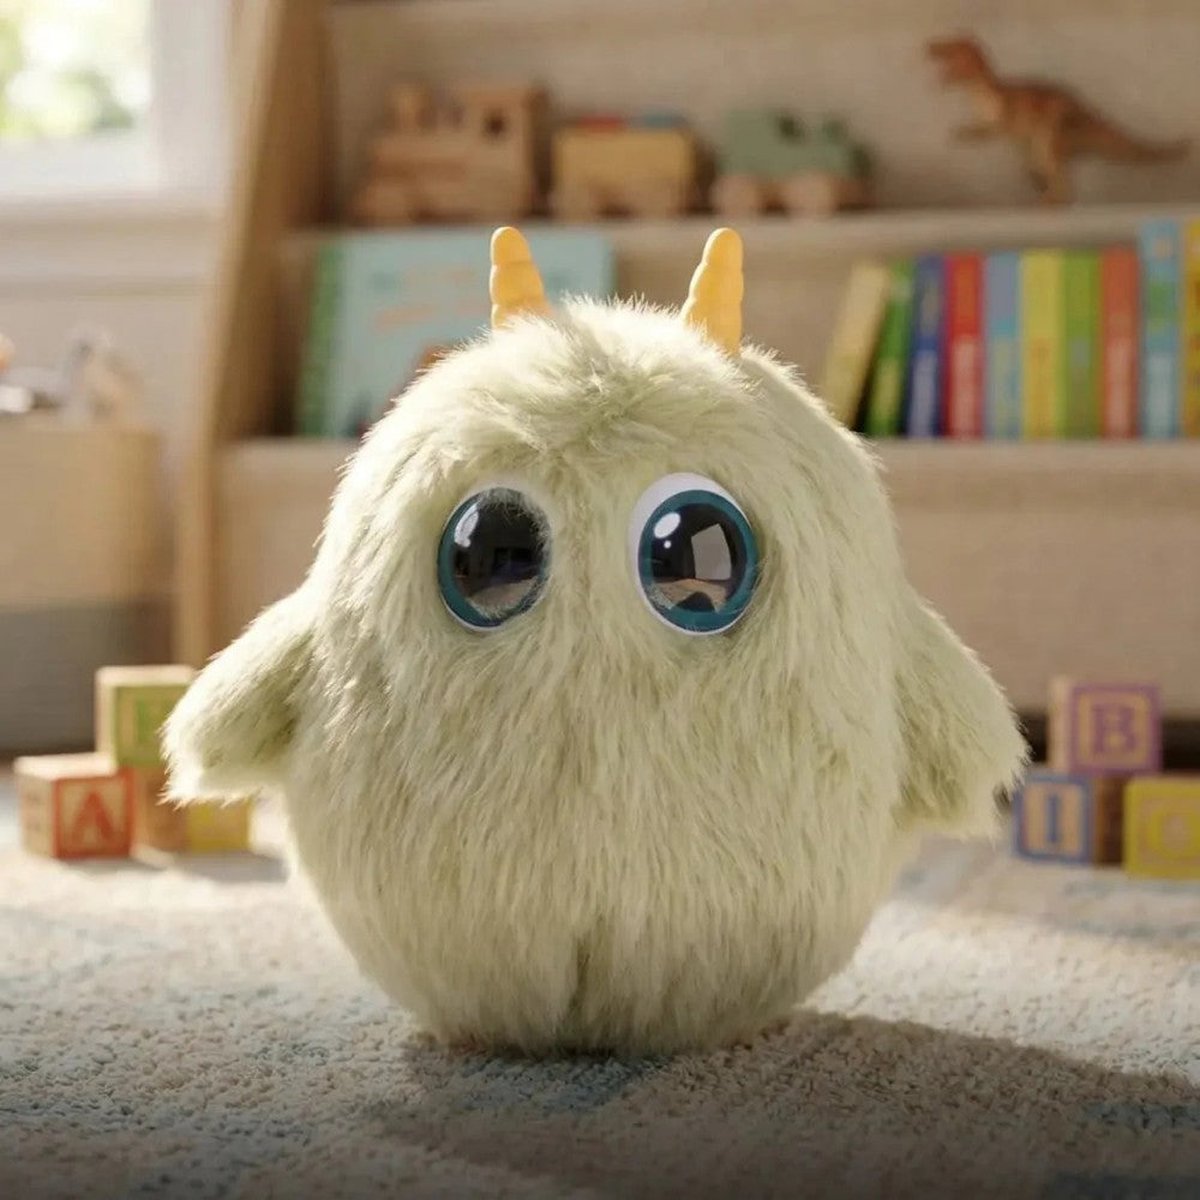
99 元的 AI 玩具在电商平台卖断了货,1999 元的汤姆猫摆在线下潮玩店的货架上也无人侧目,这个赛道从来不缺消费热情。但另一组画面同样真实:投资机构收起了去年抢项目的架势,工厂里的返单越来越难,五成以上的退货率压得商家喘不过气。据「Tech 星球」报道,AI 玩具正处在典型的冰火两重天之中——C 端需求肉眼可见地增长,B 端的钱却在退潮。
参考工信部数据,2025 年中国 AI 玩具市场规模达 290 亿元,业内把这一年称作「AI 玩具元年」,2026 年市场规模预计达到 342 亿元。淘宝 2025 年度数据显示,AI 玩具类商品成交额同比增长超过 1600%,AI 陪伴玩偶还入选了当年淘宝年度十大商品。爆发的不只是大盘,魔镜洞察 2026 年报告统计,今年 1 至 5 月 AI 玩具线上销售额 6.9 亿元,同比增长 202.2%,销量 214.3 万件,同比大涨 466.8%。
数字背后有个耐人寻味的细节:销量增速远高于销售额增速,意味着成交均价正在快速下探。魔镜的数据也印证了这一点——500 元以下产品份额已攀升至 74%,市场从早期以高端机器人、机器狗为主,转向入门教辅、毛绒玩具等平价产品放量。
需求是真的:从县城春节到一线城市送礼
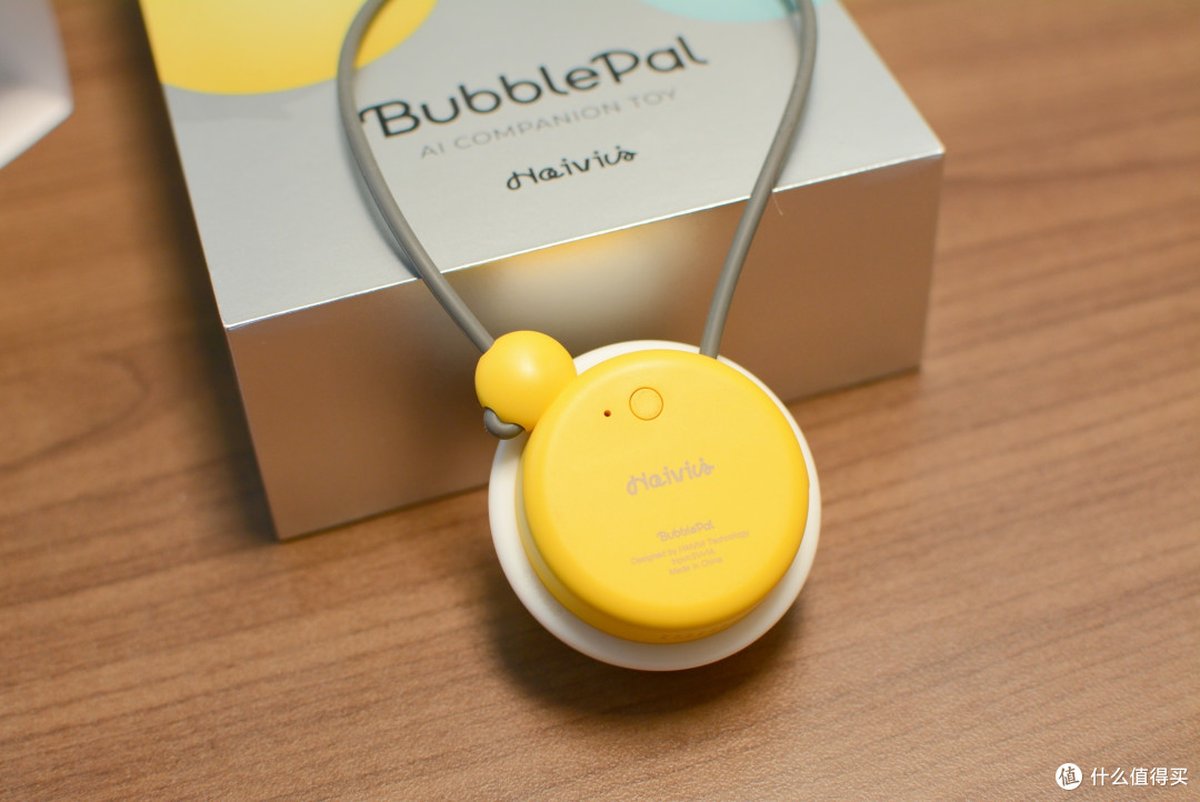
AI 玩具的买家构成比想象中更宽。中研咨询 2026 年的调查数据显示,26 至 35 岁人群占 AI 玩具消费者的 53.45%,36 至 45 岁占比超过 36%,中青年才是绝对主力。魔镜洞察的报告则指出,教育场景合计占比超过六成——编程学习 25.2%、早教启蒙 21.5%、语言学习 13.1%,情感陪伴以 19.8% 位列第二增长曲线。
消费决策也分成了两个世界。一位 AI 玩具从业者向 Tech 星球透露,一线城市用户买 AI 玩具偏教育投资或科技尝鲜,客单价能拉到千元甚至万元,家长会认真研究大模型能力、对话质量和教育内容;下沉市场的逻辑简单直接——便宜、能陪孩子说话、比普通玩具强。2026 年年货节期间,淘宝天猫 AI 玩具类目成交同比暴增 500 倍,其中相当一部分增量正来自县域和乡镇市场。
供给端同样热闹。作为 AI 玩具最发达的产业带,澄海玩具协会披露的数据显示,当地规上玩具企业 AI 类玩具的出口占比已从 2024 年的不足 10% 提升至 2025 年的 30% 左右,2025 年澄海玩具产业总产值突破 500 亿元。一位广东厂商称,其产品国内内置豆包大模型、海外使用 ChatGPT,出厂价约 100 元,七成客户来自海外市场。去年还只有他一家从普通毛绒玩具转型做 AI 玩具,今年同厂区已经冒出十几家。
资本变脸:从 50 余起到大幅降温
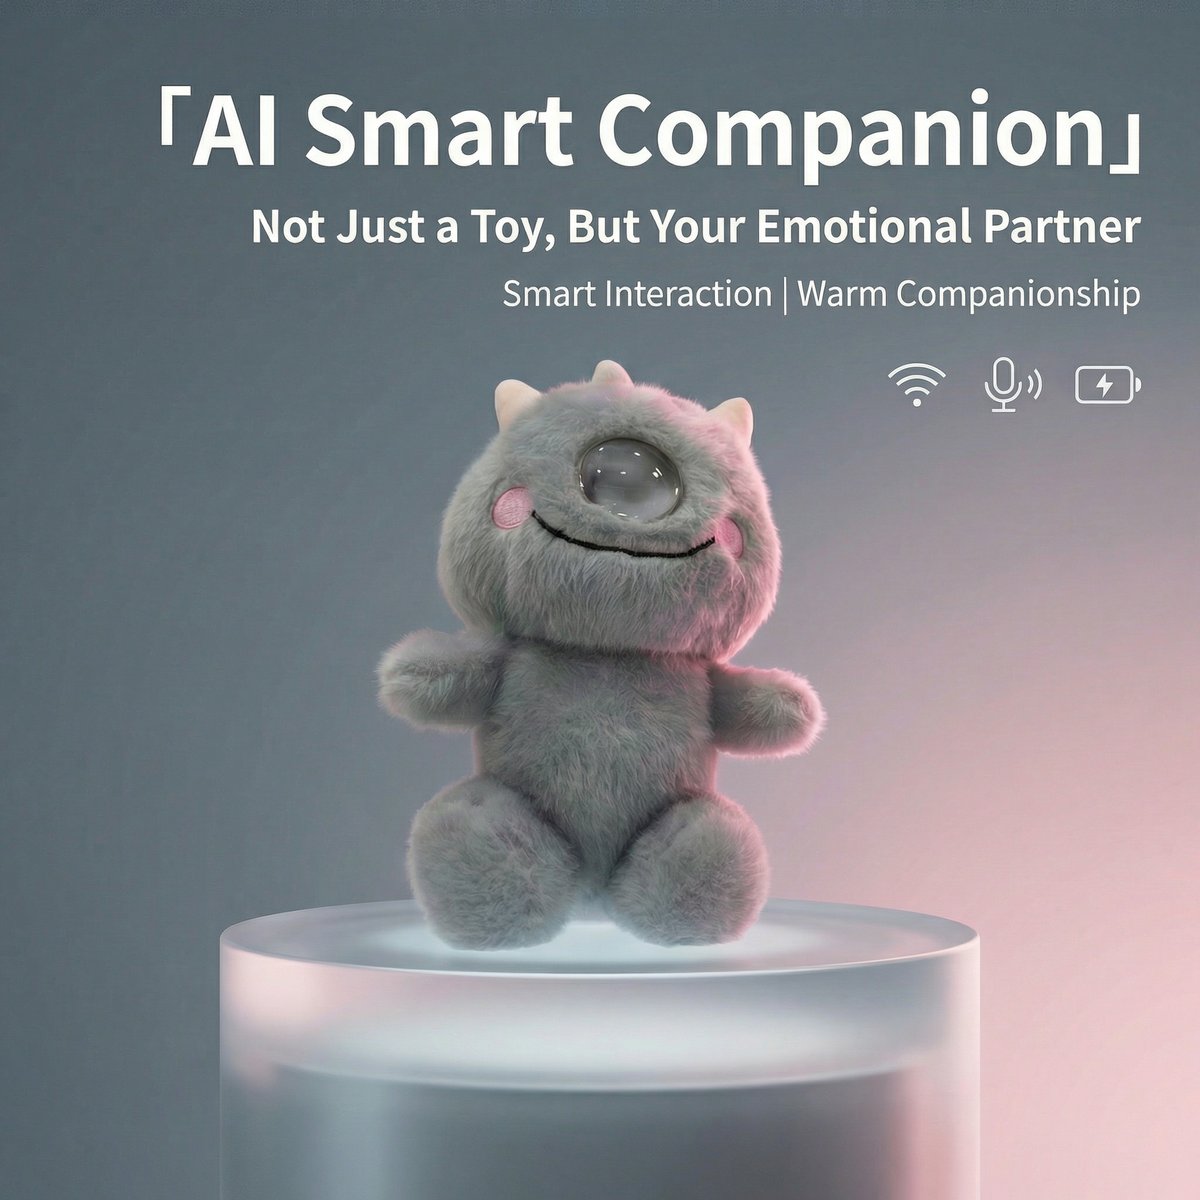
不过,把时间轴拉长看,钱正在变得挑剔。据华安证券不完全统计,2026 年以来国内 AI 等玩具赛道已发生至少 13 起投融资事件,过去两年累计超过 50 起,蚂蚁集团、深创投、华泰紫金等机构先后入局;证券时报的统计口径也显示,自 2024 年初以来该赛道发生了超 30 起融资,其中不乏亿元级投资。但 Tech 星球 10 月的报道明确指出,整个 AI 玩具赛道的投资正在大幅降温。
降温的直接信号是低价战。AI 玩具爆发之初定价普遍在 399 元,过去一年里,99 元左右的 AI 玩具已经在电商平台卖爆,京东京造接入自研 JoyInside 模型的毛绒系列低至 99 元,拼多多则正式新增 AI 玩具类目并全面招商,在招商公告里直接告诉商家「AI 功能可以支撑 300% 溢价」。当行业没有核心壁垒、靠 99 元冲量抢市场时,资本自然会把钱包捂紧——这与具身智能等 AI 硬件赛道近期的转向一致,此前我们报道过 OpenAI 在人形机器人方向上的动作(详见这里),大资金对 AI 硬件的态度整体都从讲故事转向了看订单。
毕马威报告的说法更直白:资本更青睐具备 IP 运营、全球渠道与供应链协同能力的企业,且融资轮次以早期为主。换句话说,赛道还在融资,但「听个概念就打钱」的阶段结束了。
同质化内卷:八成产品都是「公版大模型+公仔外壳」
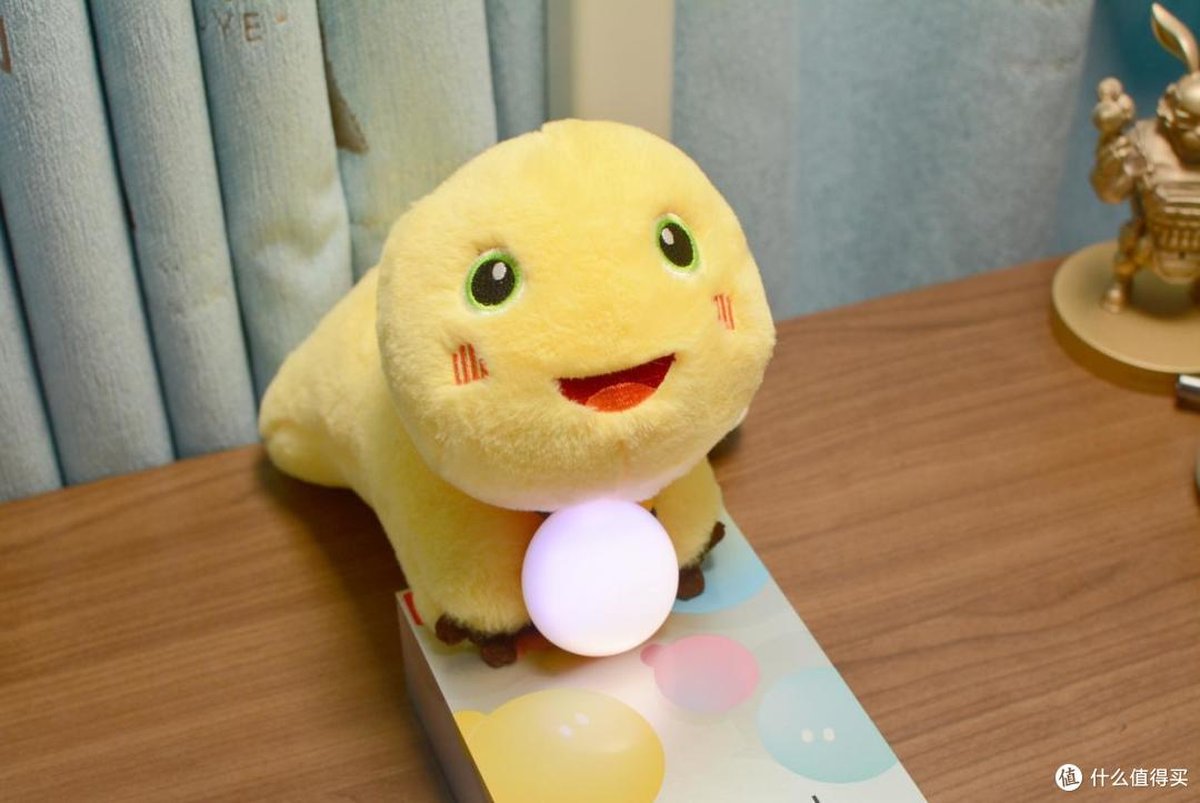
更深层的问题是产品本身。中研咨询的报告指出,超过 80% 的 AI 玩具仍采用「通用大模型加公仔外壳」的套壳模式,核心交互能力几乎没有差异化。鹿客岛科技创始人卢克林接受证券时报采访时把现阶段概括为「功能机阶段」:许多商家用的是同一套语音库,所谓的「智能」只停留在问答层面,把故事机加上语音唤醒功能就敢包装成 AI 玩具。
一位家长向 Tech 星球描述的观察更加具体:市面上的 AI 玩具功能基本围绕几个固定模块展开——屏幕做的眼睛、AI 语音助手加人设打包的科普、跳舞挥手扭动等简单动作,高级一点的加个行走避障,再叠加有限的性格养成和摄影、日记这类花边功能。「每天刷到新品,仔细看看功能又觉得有点失望。」这话基本道破了买家的普遍心态。
现在的 AI 玩具,大多是旧功能套上豆包或千问,再塞进玩具的壳里,就像穿上娃衣的天猫精灵。
IP 授权这条最容易做出差异的路,反而走不通。核心障碍在于 AI 的不可控性与 IP 的人设洁癖之间的冲突:大模型生成内容有随机性,而知名 IP 的性格、说话方式、价值观都有严格设定,印着角色形象的玩具说错话,对 IP 的伤害可能是致命的。小猪佩奇母公司孩之宝专门成立了 AI 小组,花一年时间构建合同框架,且明确只做企业端应用、不直接面向消费者。反观迪士尼联合英伟达和谷歌 DeepMind 做的「雪宝」机器人,所有技术都服务于「让你相信它就是雪宝本人」,虽然其智能本质是配音演员预录台词加后台触发,却指明了内容与角色体验的方向。
退货率超 50%:三天新鲜感,之后是桌面落灰
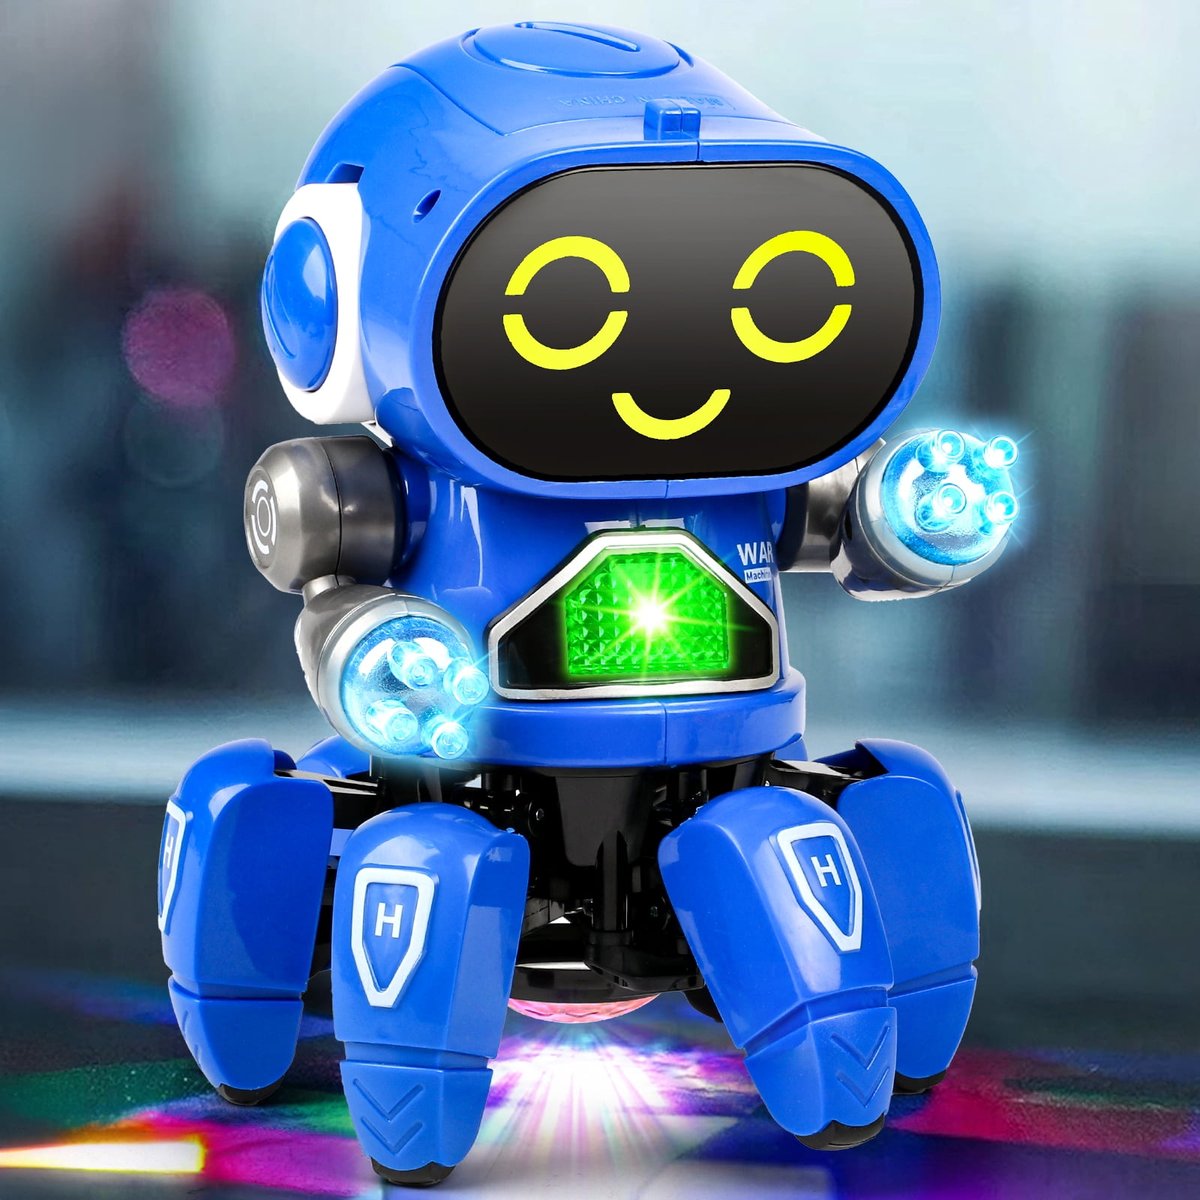
同质化的直接代价体现在退货上。行业报告显示,AI 玩具退货率常年保持在 50% 以上;中研咨询给出的口径是整体退货率高达 30% 至 40%。证券时报采访的一位淘宝卖家回忆,刚起量时因为品牌小、又有七天无理由退货,退货率能到 40% 左右,做久了口碑积累才降到 20% 以下。更极端的案例来自直播渠道:Tech 星球援引业内流传的数据,某千万级粉丝的头部内容博主单场直播卖出一万件某款 AI 玩具,佣金比例 50%,后续退货率高达 60%。
退货的原因并不复杂。一位用户购买 599 元的 Walulu 后抱怨,光是联网激活并保持稳定信号对话就折腾许久,最终直接退货;多位用户都提到联网不稳定是常态。魔镜洞察的数据显示,消费者核心痛点中交互体验差占 31.2%、功能实用性弱占 24.5%——新鲜感一过,孩子三天就把玩具丢在一边,家长自然按下退货键。
平台的应对也透露着无奈:淘宝、京东、拼多多上部分潮玩企业实行有条件退换,产品联网激活后不再退货。但这一招是把双刃剑,决策门槛抬高,销量跟着下滑。上游的感受更真实——一位广东工厂老板说,最近接了很多 AI 玩具打样单,大货数量基本卡在起订量,返单很难,原因还是互动性和陪伴感不强。
结语:谁能留在牌桌上,降温是不是寒潮
洗牌的判据其实已经清晰。Tech 星球总结的商业模式壁垒有三条:大模型交互能力、联网与算力成本控制、订阅服务生态。芙崽是目前跑通订阅模式最有代表性的样本——产品每天提供约 24 分钟免费互动时长,超出部分需要购买 VIP 年卡 199 元或 SVIP 无限时长年卡 299 元,其创始人孙兆治称硬件毛利可以覆盖硬件成本,软件侧则靠会员订阅覆盖 Token 与云服务成本,并通过模型分流压低 Token 支出。今年「618」期间,芙崽全渠道销量约 4 万台,拿下天猫 AI 玩具品类第一。与之相对的是一口价买断路线,如 1999 元的汤姆猫,客单价更高但缺乏持续收入。
卢克林的预判是,5 年之内市场会先扬后抑,2026 年进入洗牌期,缺 IP、缺数据、缺全链路能力的厂商将批量退场,最终留下三类玩家:用渠道和生态把 AI 玩具变成智慧家庭入口的消费电子巨头,把 AI 模块塞进自有 IP、本质是卖「故事续集」的内容帝国,以及锁定早教、银发陪伴等垂直场景的专业服务商。他的原话颇有些残酷:「谁能把一次性卖货变成可持续的内容订阅,谁就能留在牌桌上,其余玩家只能把库存甩给华强北。」
从用户视角看,能留下的产品大概率有三个共同点:有让人愿意买单的 IP 或角色,有持续更新的内容让对话不重样,有能记住孩子偏好、沉淀情感的记忆能力。这三点恰好对应当下产品的三大短板,也是「雪宝」们虽由人工触发、却依然动人的原因。
冷与热放在同一张桌子上看,其实并不矛盾。C 端的增长有真实需求托底——教育场景占六成、陪伴需求逼近两成,送礼与下沉市场的空间才刚打开;B 端的降温则是对同质化和高退货率的正常定价。监管的靴子也在落地:2026 年 4 月国家网信办等五部门发布《人工智能拟人化互动服务管理暂行办法》,自 7 月 15 日起对 AI 玩偶实施防沉迷监管,GB 6675 玩具安全强标的修订同样在推进,合规能力正在成为与技术同等重要的门槛。
对消费者来说,这轮降温反而是好事:低价战烧不出好产品,只有当厂商必须靠复购和订阅活下去时,才会真正把功夫花在对话质量与内容更新上。AI 玩具的最终形态仍在探索之中,行业需要一个临界点的到来——在那之前,热闹属于电商平台,耐心属于留下来的玩家。
