20.1% 与 11.3%:一份反差很大的成绩单
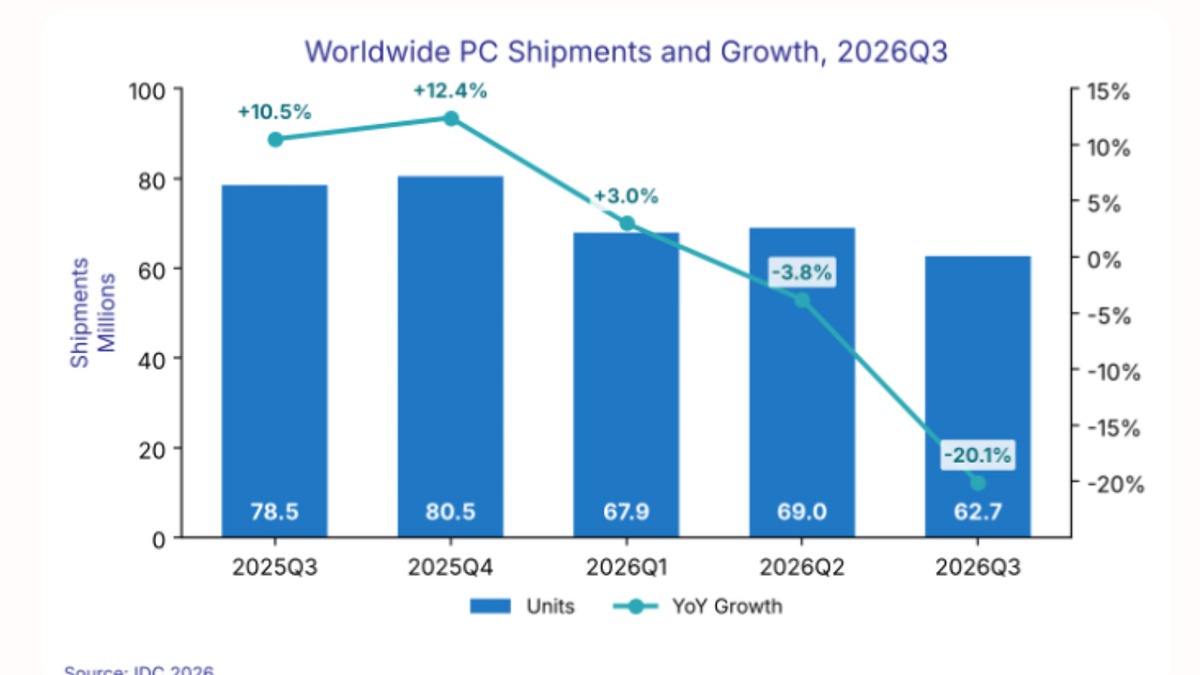
IDC 在 10 月 8 日发布的季度初步数据显示,2026 年第三季度全球 PC 出货量为 6270 万台,较去年同期的 7850 万台减少 1580 万台,同比下滑 20.1%,环比第二季度下滑 9.1%。这组数字里有两个不太寻常的地方:一是降幅超过了不少机构此前对 PC 市场同期的预期,二是第三季度作为传统的开学季旺季,这一次完全没有出现旺季该有的爬升。
同口径下,苹果这一季出货 590 万台 Mac,比去年同期的 670 万台减少 80 万台,降幅 11.3%。单看这个数字,Mac 同样是下跌的,而且是在此前多个季度增长之后首次出现两位数下滑。但 IDC 同时给出的另一组数字更有意思:苹果在全球 PC 市场中的份额从去年同期的 8.5% 提升到 9.5%,排名继续稳居第四。
换句话说,全球 PC 出货量创下了历史级别的下滑,而 Mac 的出货量只是中规中矩地退了十几台。这一个百分点不是苹果抢来的,而是别人丢掉的。这就是本期最值得聊清楚的一件事。
跌得少即赢:一份份额再分配表
IDC 的厂商榜单把这件事讲得很清楚。联想出货 1490 万台,份额 23.8%,同比下滑 22.6%;惠普出货 1030 万台,份额 16.5%,同比下滑 30.9%;戴尔出货 760 万台,份额 12.1%,同比下滑 25.0%。前三名合计让出了 4.2 个百分点的份额。
华硕是另一个值得单独说的例子。出货 550 万台,份额 8.7%,同比只跌了 8.6%,是前五名里唯一跌幅小于苹果的厂商。这说明苹果的抗跌并非行业独角戏,在产品节奏同样紧凑的华硕身上也发生了。两者的份额同期分别提升 1 个百分点和 1.1 个百分点,走的是同一条赛道,做出的判断也相似。
还需要留意 IDC 的统计口径。这份榜单包含台式机、笔记本与工作站,不包含平板,所以 iPad 的表现不在这张表里。往前推一年,苹果与华硕的差距要大得多,如今已经缩小到 40 万台、0.8 个百分点。在一个总量收缩两成的市场里,头部与次席之间的差距被压得更小,这是过去几年 PC 行业反复出现的剧本。
旺季为什么失灵:提前备货吃掉了需求
IDC 消费设备研究总监 Jitesh Ubrani 对此给出的解释,指向一个非常具体的时间差。他的表述大意是:厂商和渠道在年初价格上调之前提前备了货,把需求从三季度抽走了;叠加持续存在的供应限制,这个季度失去了原有的季节性拉动,出货量同时低于第二季度和去年同期。
这句话里有两个关键词值得拆开看。第一个是提前。2026 年上半年 PC 市场其实并不差,Counterpoint Research 与 Omdia 都报告过一季度的温和增长,其中一个原因就是渠道在涨价落地之前抢着进货。抢来的量不是新增需求,只是把后面的订单挪到了前面。第二季度全球 PC 出货量同比下滑 3.8%,这个数字在 7 月初次公布时还是 4.9%,IDC 在三季度报告里做了修正。修正之后回头看,从一季度的增长到三季度的 20.1%,其实是同一条曲线的两个端点。
第二个关键词是供应限制。这不是产能不够的问题,而是零组件价格涨到厂商不敢多备。人工智能数据中心建设正在大量吸纳 DRAM 与 NAND 产能,PC 厂商拿到的存储器报价随之水涨船高,成本一路传导到整机售价。售价涨上去,需求自然往下压。
还有一个容易被忽略的细节。IDC 在二季度报告里,苹果还在同比增长,幅度是 10.1%。590 万台对 670 万台,意味着三季度相对二季度环比下滑约 12%,而三季度通常比二季度更强。旺季变淡季,这才是这份数据里最不寻常的部分。
存储涨价周期:这场收缩的真正幕后
把视角拉大一点,Mac 份额上升并不是孤立的 PC 市场现象,它和过去一年整个硬件行业的价格周期,是同一件事的两面。
内存与存储的涨价从 2025 年下半年开始加速,到 2026 年上半年达到高位。终端厂商的应对方式高度一致,就是涨价。苹果在 2026 年 6 月上调了部分产品的售价,管理层在 7 月的财报电话会上也确认存储器成本出现大幅上涨,并预告包括 iPhone、Mac 与 iPad 在内的产品会在当季遇到更明显的供应紧张。
这意味着第三季度实际上是一个涨价已经落地、消费者还在观望的季度。价格上去之后,观望期的长度决定了销量下滑的幅度。PC 换机周期长、对价格敏感度高,降幅就跌到 20.1%;Mac 的用户黏性更高、换代延迟更久,降幅就是 11.3%。同一轮成本上涨,在不同用户群体身上得到了完全不同的结果。
这也解释了为什么这次份额上升需要谨慎解读。苹果的 9.5% 是在一个总量收缩两成的池子里拿到的,它反映的是相对抗跌,而不是绝对强势。当整个市场的分母在快速缩小时,任何份额故事都需要放回总量里重新读一遍。
前五名没有赢家
如果把这份榜单再仔细看一遍,会发现一件比苹果份额上涨更值得关注的事:前五名里没有一家实现增长。
联想下滑 22.6%,惠普下滑 30.9%,戴尔下滑 25.0%,苹果下滑 11.3%,华硕下滑 8.6%。五家全跌,且多数降幅超过两成。这不是某一家的产品出了问题,也不是某一轮竞争周期走到了尾声,而是整个 PC 需求池在存储涨价周期里被整体压缩。行业性因素压倒了公司层面的差异,这也是 IDC 归因时反复强调供应与价格、而不是点名某家的原因。
惠普的 30.9% 是前五名里最深的坑。作为全球第二大 PC 厂商,它同时承担商用与消费两端压力,商用采购在预算收紧时的延后决策尤其明显。戴尔的情况类似,25.0% 的降幅同样超过市场平均。与之对照,苹果与华硕的产品节奏更偏消费与专业细分,受企业采购周期收缩的直接冲击相对小一些。
对苹果意味着什么:M6 周期与教育市场
份额上涨本身不该被过度解读,但它确实为苹果接下来的产品周期提供了一个不算差的起点。
首先,教育与企业市场的换机延后程度低于纯消费市场。在整体需求走弱的季度里,Mac 依靠忠实的专业用户与教育采购撑住了盘子。这类客户的换代决策更看重长期使用成本而非一次性标价,对涨价周期的敏感度天然低于 Windows 阵营,这也是同样涨幅下 Mac 跌幅更浅的结构性原因。
其次,M5 系列 MacBook 与 Mac mini 在过去一年里的产品刷新是有效的。第三季度的新品节奏把一部分本来可能继续延后的换机需求拉了回来,这也是苹果能把降幅控制在 11.3% 的直接原因之一。而接下来的 M6 周期面临的环境更复杂:涨价已经落地,新品定价空间受限,同时上游存储成本是否见顶仍没有定论。
这会给苹果出一个真实的两难。跟随成本继续涨价,等于把刚刚建立的价格优势拱手让出;在成本高企时维持定价,则要承担销量继续承压的风险。以目前这份数据看,苹果至少证明了在涨价周期里,它的品牌溢价还能撑住一部分成本传导。这对教育采购尤其关键。
促销会来,但价格回不去
IDC 对接下来的判断相对谨慎。渠道对高库存与需求疲弱的担忧可能在短期内带来促销活动,给消费者一些喘息空间,但价格不会回到一年前的水平。IDC 同时提到,经济环境较上一季度继续走弱,需求可能进一步被压缩,2026 年剩余时间乃至 2027 年的前景都会因此蒙上压力。
把这句话翻译成消费者语言,那么接下来几个月大概率会看到 PC 与 Mac 的阶段性折扣,价格会比今年年中好看一些,但不会比去年便宜。对准备换机的人而言,这是一个相对明确的信号:不必指望价格回到过去的水位,但在厂商清理库存的窗口期入手也不会吃亏。
而对整个市场来说,20.1% 的同比降幅配上 9.1% 的环比降幅,说明这一轮下行大概率还没见到底。IDC 的措辞是,在变好之前可能先变得更差。存储涨价推高成本、成本压低需求、厂商提前备货、备货又透支了后面的旺季,一个循环套着另一个循环。目前能确定的只有一件事:在这个周期里,掉得少的那个名字,会被反复拿出来当作份额故事讲。
相关阅读:
