当一家火箭公司开始大举囤积显卡,靠租 GPU 吃饭的生意就危险了。刚刚过去的这个周末,马斯克在 X 平台连发数帖,向 GPU 算力租赁行业泼了一盆冷水:债务市场的融资通道正在关闭,200 多家「新云厂商」将迎来一轮惨烈的倒闭与整合。而几乎在同一时间,他宣布 SpaceX 刚敲定一笔 400 亿美元的 GPU 采购债务融资。一边唱衰行业,一边备足弹药,这场算力圈大戏的看点相当足。
一场发生在周日晚上的「开炮」
风波从当地时间上周六开始。马斯克先在 X 上扔出一句话:「我们很快会看到大量算力闲置在尚未完工的数据中心里。」这话看似轻描淡写,杀伤力却不小——新云厂商们的全部家当就是机房里的显卡,机房没建完、电没通,显卡就只是一堆昂贵的铁盒子。
紧接着,知名投资人查马斯·帕里哈皮蒂亚转发并补刀,列出新云厂商的三大短板:组织散乱、资金储备不足;流程僵化、办事拖沓,「光是签一份保密协议就要三个月」;现有算力建设管线普遍延期,到 2027 年很多人会措手不及,而超大规模云厂商届时显然会优先保障自身内部算力需求,而不是对外提供第三方算力。
马斯克随后用一句「差不多就是这样」盖章确认,并把话彻底挑明:过去几周,债券市场几乎切断了所有这类企业的融资渠道,除非这家企业有独立于 AI 数据中心业务之外的稳定大额营收。「SpaceX 刚完成 400 亿美元的 GPU 相关债务融资,但我们是投资级主体,同时还有星链与发射业务带来的收入。这意味着 200 多家新云厂商将会迎来一轮惨烈的倒闭与整合浪潮。少数企业能够活下来,但不会很多。」
新云厂商是什么:靠借债囤显卡的「卖铲人」
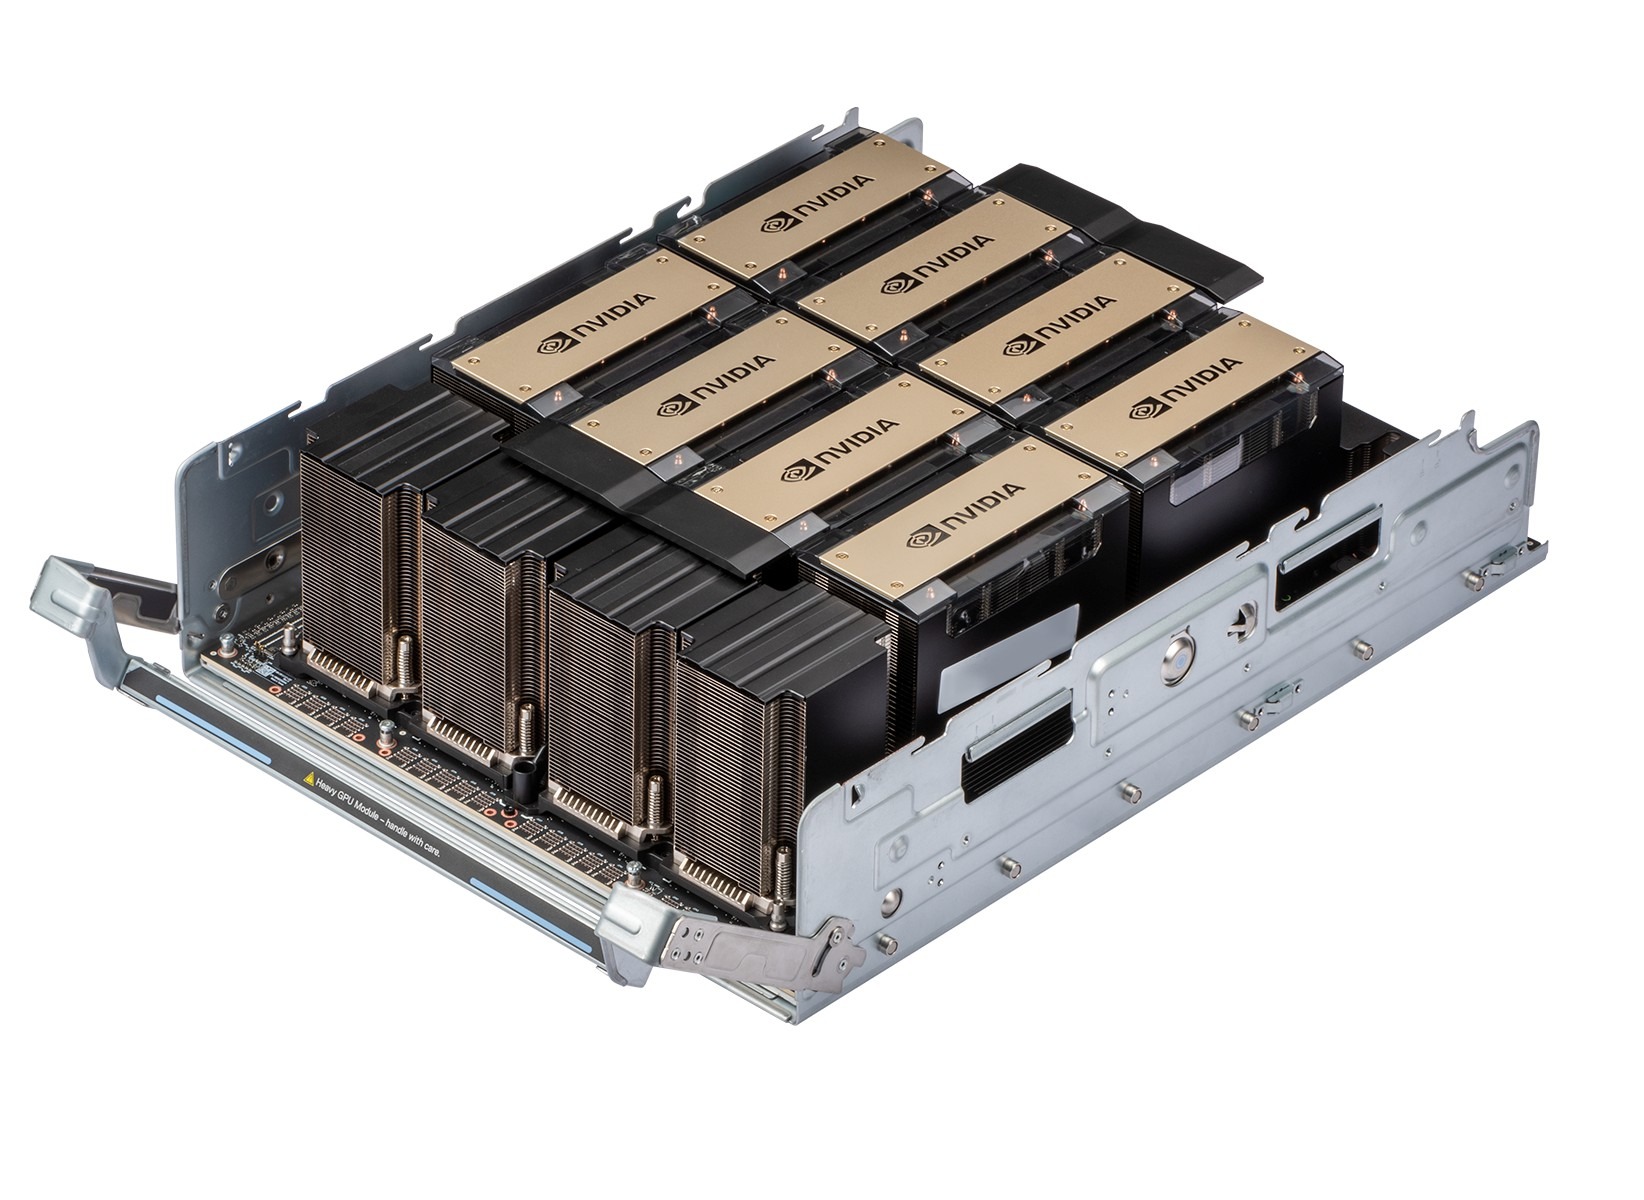
对普通读者来说,「新云厂商」这个词可能有点陌生,说白了就是 GPU 算力租赁公司。CoreWeave、Nebius、Crusoe Cloud、Lambda Labs 都属于这一挂。它们不像亚马逊 AWS、微软 Azure 那样有庞大的通用云生态,业务模式极其简单粗暴:从英伟达手里买来成千上万张显卡,堆进数据中心,再高价租给训练大模型的 AI 公司。
这门生意本质上是「高杠杆 + 重资产」的金融游戏。一张旗舰 GPU 动辄数万美元,建一个吉瓦级机房的资本开支以百亿美元计,新云厂商自己没有稳定现金流,只能靠发行债券、向华尔街借钱来扩张。行情好的时候,租约排满、融资不断,大家相安无事;可一旦租价下跌或者借新还旧的链条断裂,高负债模式就会瞬间反噬。
海外科技媒体的观察也印证了这种脆弱性:以 CoreWeave 为例,其股价过去一年跌去约六成,一只 2032 年到期的债券收益率此前一度逼近 15%,截至今年 6 月底的债务与租赁义务合计约 520 亿美元,仅第二季度净利息支出就达到 6.4 亿美元。借钱越多、利息越重,这把剑悬在谁的头上都不好受。
融资水龙头关上了:200 余家的「孔雀鱼式死亡」
马斯克给这轮淘汰潮起了个相当刻薄的名字——「孔雀鱼级别的死亡」。孔雀鱼是水族缸里出了名的脆弱观赏鱼,环境稍有变化就会成批死掉,用在这里懂的都懂。他进一步透露,SpaceX 这笔 400 亿美元融资「主要是可赎回债,用于采购 GPU,这批 GPU 将在 2027 年一季度、二季度陆续交付」。
耐人寻味的是融资消息本身的细节。有外媒此前报道称,SpaceX 筹备的这轮融资采用表外方案,由高盛牵头与投资者磋商,阿波罗全球管理支持的 Atlas SP 计划管理融资载体,太平洋投资管理公司也在考虑参与,目的是让相关负债不直接计入 SpaceX 资产负债表。而另有外媒指出,截至马斯克发文时,投资者是否已就最终定价达成一致尚不明朗——先喊「已完成」再看市场反应,还是相当有他个人风格的操作。
SpaceX 自己的胃口也在快速膨胀:计划 2026 年底建成 2.5 至 3 吉瓦算力,2027 年底再新增 13 吉瓦,总规模接近 20 吉瓦;仅 2027 年一年的算力相关资本开支预计就会飙升至约 3900 亿美元。公司首席财务官还预计,2026 年第四季度资本开支将达 350 亿至 400 亿美元。行业寒冬里,一家手握现金、囤着显卡的巨无霸,日子显然要好过得多。
市场早就闻到了味道:CDS 飙升与股价下挫
其实在马斯克开炮之前,信用市场已经先一步用脚投票。信用违约互换(CDS)相当于给债券买的「违约保险」,保费越高,说明市场越不信任这家公司还钱的能力。近几日,多家新云厂商的 CDS 大幅飙升,投资者开始怀疑这些企业能不能按时把合同约定的算力上线;一旦交付延期,高负债模式下收入和债务就会严重错配。
消息一出,周一美股盘前新云概念股集体走低:Nebius 跌 4.5%,CoreWeave 跌 4.4%,Iren 跌 4.1%,Hut 8、Riot Platforms 等也跌超 3%。另一个微妙信号是,AI 数据中心的承租方开始变得强硬——据称,若承建方无法按时交付电力与机房配套,每日赔付金额已被要求超过 500 万美元,而今年早些时候这一标准大约只有 100 万美元。租客越来越硬气,恰恰说明市场对「按时交付」这件事的信心在滑坡。
唱衰还是压价:收购传闻、否认与那个讽刺的悖论
不少人第一时间联想到马斯克当年的老剧本:收购 X(原推特)之前,他曾反复拿机器人账号问题施压,把估值一路往下砸。这一次,外界猜测他可能故技重施——先引发处境困难的企业遭遇挤兑,再以极低价格收购陷入困境的标的,毕竟低价吃下一家新云厂商,是快速扩大 SpaceX 算力版图最省事的办法。
不过这一回马斯克直接辟了谣:有网友暗示他想压低新云厂商股价好方便收购,他明确回复 SpaceX 不会收购任何新云厂商,并称这样做「毫无意义」。信不信由你,反正话已经放在这儿了。
更有意思的是这里面藏着一个经济学悖论:如果马斯克的悲观预判成真,大量 GPU 会滞留在尚未通电投产的机房里吃灰,而已投产机房的算力供给反而吃紧,现有 GPU 的租赁价格没准还会被推高。换句话说,行业洗牌最惨的是高负债的公司,但对熬过周期的幸存者来说,租金反而可能更香了。对普通用户而言,短期内各大厂家的算力租赁报价大概率保持坚挺,倒是那些把身家押在小新云厂商身上的创业团队,值得赶紧检查一下合同里的退出条款。
网友评论:
- 「孔雀鱼这个比喻太损了,但话糙理不糙,靠借钱囤显卡的公司本来就是在走钢丝。」
- 「上周还在正常聊估值,这周末就说行业要团灭,先砸盘再抄底是经典剧本,不过这次老马说打死也不收购,倒是有意思。」
- 「我就关心租金:显卡要是真闲置了,租赁价格到底是涨还是跌?小团队已经快租不起了。」
- 「200 多家这个数量本身就说明泡沫不小,死掉一大半才是正常的市场出清,留下头部几家就够用了。」
总结
这场风波表面上是马斯克的一次嘴上开炮,骨子里却是 AI 算力行业融资逻辑的转折信号。债务市场不再无条件为「囤显卡等升值」的故事买单,只有像 SpaceX 这样手握星链与发射业务现金流的玩家,才能继续借到低成本的弹药。200 多家新云厂商接下来要面对的,不是增长故事,而是交付、现金流与整合的生存考题。对整个行业来说,挤掉水分未尝不是好事;对普通用户来说,接下来一年算力租金怎么走,或许比马斯克的预言更值得关注。
