微软与 OpenAI 之间的财务绑定到底有多深,这一次有了一个精确的答案。10 月 28 日,微软在提交的监管文件中披露,在截至 9 月 30 日的 2027 财年第一财季里,公司从与 OpenAI 的商业合作中获得了 100 亿美元收入,约占当季总营收 923 亿美元的 11%。这个数字意味着什么,透露出哪些行业趋势,我们把这季财报拆开来看。
一份监管文件,把 OpenAI 的分量写成了具体数字
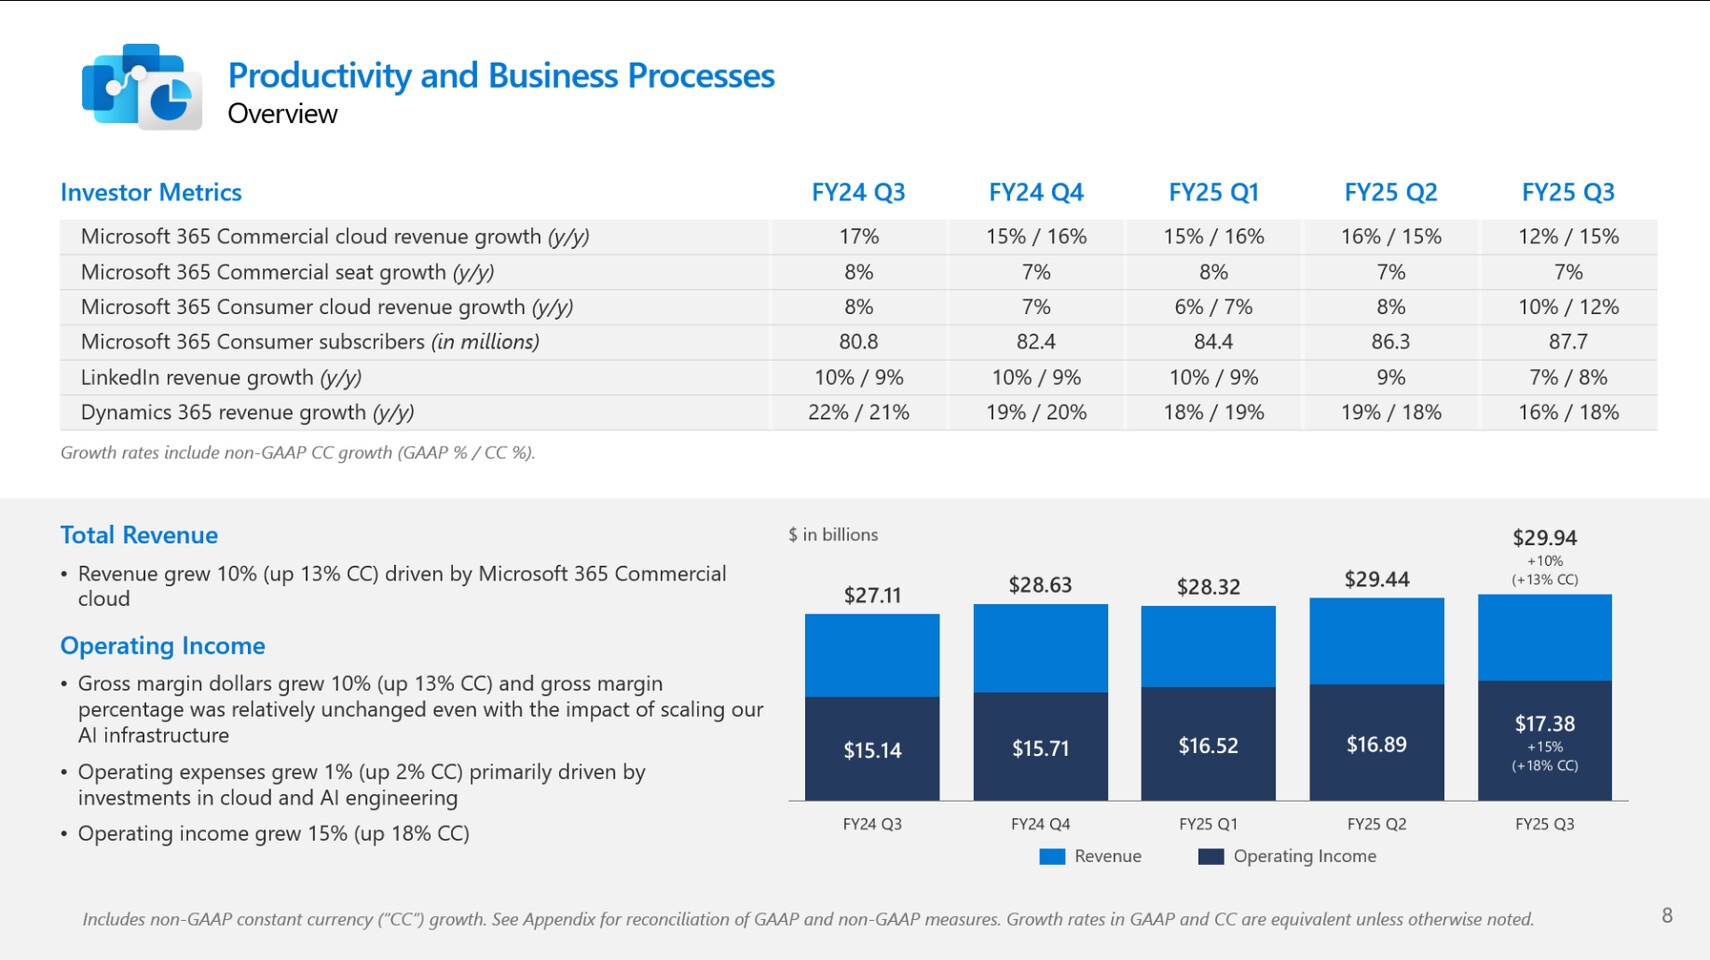
文件显示,当季从与 OpenAI 的商业合作(包含营收分成款项)中获得的收入约合人民币 668 亿元。这一季度是微软 2027 财年的第一财季,当季总营收 923 亿美元,同比增长 19%,100 亿美元相当于总营收的近 11%。换句话说,这家软件巨头每进账 10 美元,就有大约 1 美元直接来自 OpenAI。
把时间轴拉长看,整个 2026 财年微软从 OpenAI 相关业务取得 241 亿美元收入。按照最新季度的节奏推算,年化规模已经逼近 400 亿美元。对普通用户来说,这可能只是财报里的一个陌生数字,但放到行业里对比,它已经超过许多上市科技公司一整年的营收。
盈利端同样亮眼。当季净利润 366 亿美元,同比增长 32%,摊薄每股收益 4.92 美元。剔除 OpenAI 投资相关影响后,非 GAAP 每股收益为 4.89 美元,同比增长 18%。有意思的是,OpenAI 投资本季度为净利润贡献约 2.07 亿美元,而上年同期这笔投资还造成约 30.86 亿美元的净亏损,一正一负之间,账面波动相当可观。
钱从哪里来:云收入与分成各占多少,微软没有说
这 100 亿美元里,有多少来自 Azure 云服务,又有多少是营收分成,微软在文件中并未拆分。海外科技媒体已就此向微软求证,尚未获得回应。目前能确认的是,这笔收入同时包含云服务等商业交易以及收入分成两部分。
此前有泄露文件给出过线索。2025 年 11 月,海外科技媒体援引泄露文件报道称,2025 年前九个月微软从 OpenAI 拿到的净营收分成约 8.658 亿美元。另有报道称,在早先协议中 OpenAI 需要把自身营收的 20% 分给微软,作为微软累计投入超 130 亿美元投资的回报。不过无论分成比例还是具体条款,两家公司都没有公开确认过。
还有一笔容易被忽略的钱:截至 9 月底,OpenAI 对微软的应收账款余额为 72 亿美元,高于 6 月底的 60 亿美元。这是 OpenAI 此前交易产生的欠款,不属于新增收入,但它从侧面说明双方业务往来的体量还在放大。
从独家绑定到「松绑换承诺」,关系进入新阶段
微软与 OpenAI 的关系,过去一年经历了明显重构。2025 年 10 月,双方开始松动曾经的排他合作,微软放开限制,允许 OpenAI 对接其他云服务商;作为交换,OpenAI 承诺追加采购价值 2500 亿美元的 Azure 服务。
2026 年 4 月达成的新协议进一步明确:即便 OpenAI 与其他云厂商合作,仍需在限额内向微软持续分成,直至 2030 年。也就是说,绑定方式从「只能用我家的云」变成了「用别家的云也要给我分成」。
股权层面同样在变化。微软持有的 OpenAI 股权从 6 月的约 25% 降至 9 月的 24%,延续了 2025 年 10 月资本重组后从约 27% 逐步下滑的趋势。至于稀释的具体原因,微软没有说明。文件还显示,微软 130 亿美元的投资承诺已经拨付 120 亿美元。
Azure 首次单独亮成绩单,资本开支继续狂奔
这份财报还有另一个里程碑:微软首次单独披露 Azure 收入。本季度 Azure 营收 332 亿美元,同比增长 48%,高于分析师预期的 328.4 亿美元,也超出管理层此前给出的 44% 至 45% 的指引区间。整体微软云业务收入 639 亿美元,同比增长 30%,毛利率为 66%。
增长背后是真金白银的投入。本季度资本开支(含融资租赁)452 亿美元,创下季度纪录,高于上年同期的 349 亿美元,但低于华尔街预期的 507 亿美元左右。管理层解释,部分第三方数据中心的算力交付延期到下半年,是开支低于预期的主因,而且约四分之三的支出投向芯片等短期资产。纳德拉还透露,本季度微软在五大洲新增 24 座数据中心。
订单储备同样在膨胀。商业剩余履约义务同比增长 73% 至 6770 亿美元,代表已签约但尚未确认的未来收入。自由现金流 186 亿美元,同比下降 27%,虽高于分析师预期,但 AI 基建对现金流的消耗已经清晰可见。
市场反应与分析师怎么看
财报发布后,微软盘后股价一度上涨约 5%,站上每股 557 美元附近,市场对「Azure 放量加 OpenAI 供血」的组合明显买账。管理层给出的第二财季指引同样强势:整体营收 960 亿至 971 亿美元,Azure 按固定汇率增长 49% 至 50%,资本开支将超过 500 亿美元。
分析师的关注点集中在两个问题:一是 100 亿美元的 OpenAI 收入结构不透明,云收入与分成的比例会直接影响利润质量;二是当 OpenAI 同时投向 AWS、甲骨文等竞争对手的云,这种「既竞争又依附」的关系能维持多久。一个微妙的细节是,财报发布后算力租赁商 CoreWeave 和 Nebius 的股价应声下跌近 5%,市场似乎在重新评估 AI 算力生意的分配格局。此外,Microsoft 365 Copilot 用户数环比增长 50%,AI 产品的渗透速度也在加快。
网友评论
- 「OpenAI 一家就贡献 11% 营收,说是合作方,其实更像绑在一条船上的印钞机,微软这波赢麻了。」
- 「20% 分成比例传了好几年,双方都不承认也不否认,财报里也不拆分,这里面的会计操作空间可太大了。」
- 「一边收 OpenAI 的钱,一边眼看着它把订单分给亚马逊和甲骨文,这种关系看着就拧巴,就怕哪天翻脸。」
- 「资本开支一个季度 452 亿美元,比很多公司市值都高,AI 这投入到底什么时候能回本啊?」
- 「股权从 27% 稀释到 24% 还不说明原因,建议财报里加一页专门解释 OpenAI 相关事项。」
总结
单季 100 亿美元、占比近 11%,微软与 OpenAI 的财务绑定程度远超外界想象。短期看,这是一门稳赚的生意:分成照收、Azure 放量、订单储备膨胀;但长期看,股权稀释、独家地位松动、客户关系竞争化,都在提醒这层关系并非牢不可破。对微软来说,真正的考验在于,当 OpenAI 的云选择越来越多,自己能否把 AI 收入的护城河从「合同条款」迁移到「产品与技术实力」上去。下一财季的 Azure 增速与 OpenAI 收入结构能否进一步透明,值得持续关注。
