10 月 28 日,SK 海力士交出了一份存储行业历史上最夸张的季度成绩单:单季营业收入 104.6155 万亿韩元,营业利润 83.3338 万亿韩元,同比暴涨 632%。对普通装机用户来说,这份财报里没有一笔钱是白拿的——每一分利润背后,都有一块本该流向消费级内存的产能被划走。财报里那句「供不应求将持续到 2030 年」,基本宣判了短期内存降价的可能性。
单季 83.33 万亿韩元:存储史上最赚钱的一个季度
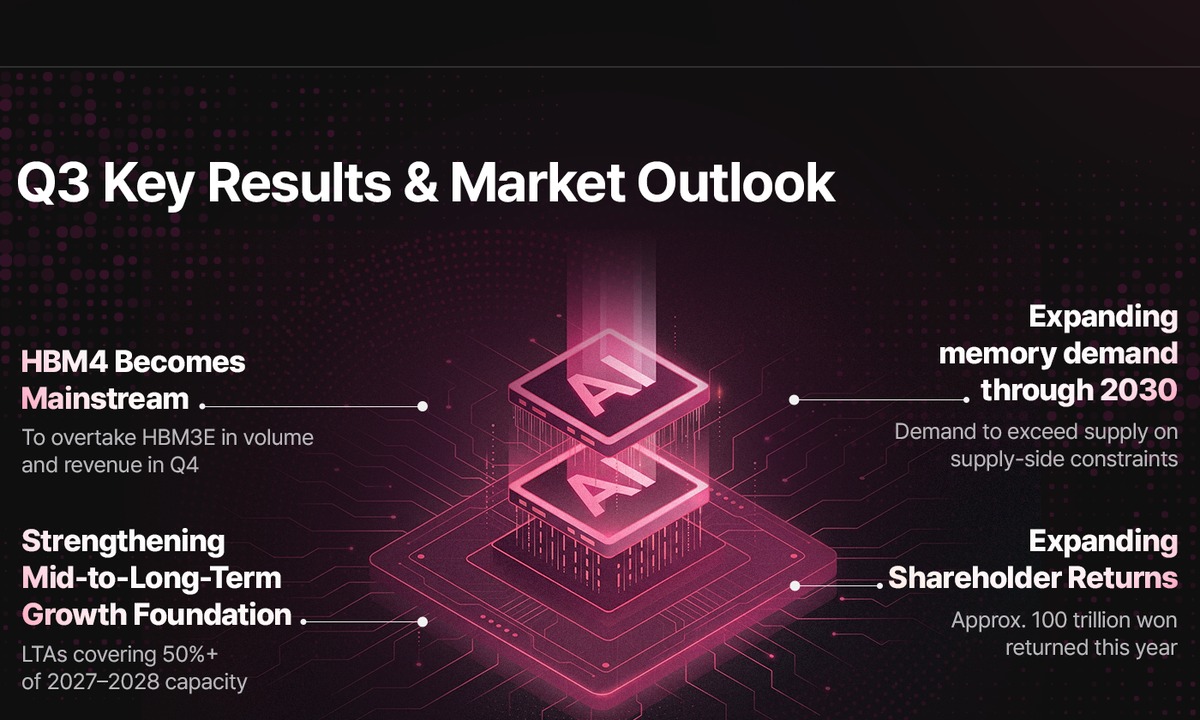
先看官方数字。SK 海力士 2026 财年第三季度营业收入 104.6155 万亿韩元,同比增长 328%,环比增长 32%,公司历史上单季营收首次突破 100 万亿韩元;营业利润 83.3338 万亿韩元,同比增长 632%,环比增长 38%,营业利润率高达 80%;净利润 39.7756 万亿韩元,同比增长 216%,不过环比下降了 58%,低于市场预期。
作为对比,上一季度(Q2)海力士营收是 79.3187 万亿韩元、营业利润 60.5426 万亿韩元——也就是说,仅仅一个季度,营收又涨了三成,利润涨了近四成。财报发布当天,韩国综合股价指数(KOSPI)收于 6012.44 点,上涨 6.63%,重新站上 6000 点关口;SK 海力士单日上涨 10.89%,报 148.7 万韩元,三星电子也跟着涨了 9.01%,当天韩股甚至触发了程序化买入限制机制。
财报里的资产负债表同样夸张:截至三季度末,海力士账上现金及现金等价物 114.5 万亿韩元,较上季度末增加了 26.5 万亿;借款反而降到 15.8 万亿韩元,净现金达到 98.7 万亿韩元。公司同时宣布以 2026 财年为基准推进约 100 万亿韩元规模的股东回报,其中现金分红 30 万亿韩元以上、库存股回购及注销 60 万亿韩元以上(含 8 月已完成注销的 40 万亿韩元回购),并计划为第三季度支付每股 2 万韩元的现金股息。
钱从哪来:HBM4 接班放量,服务器 DDR5 跟上
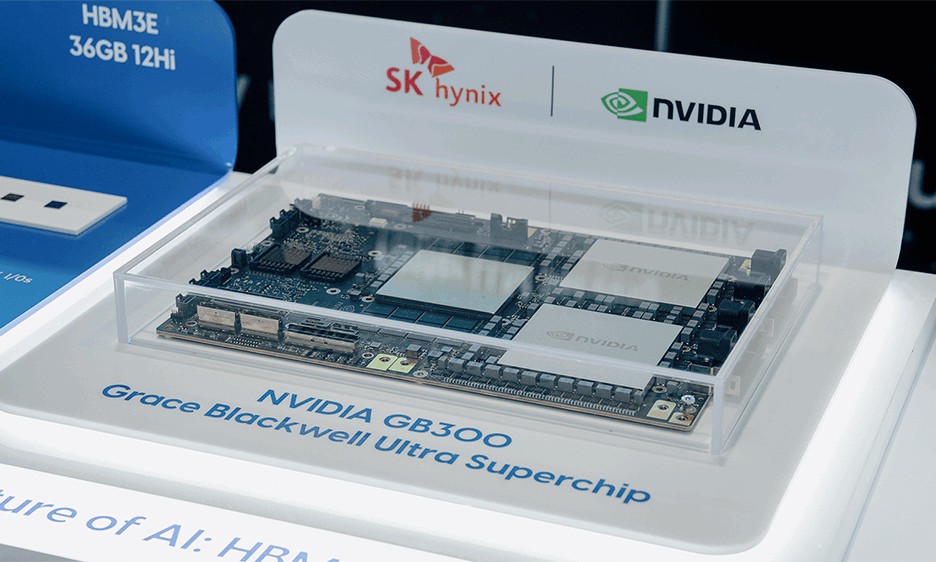
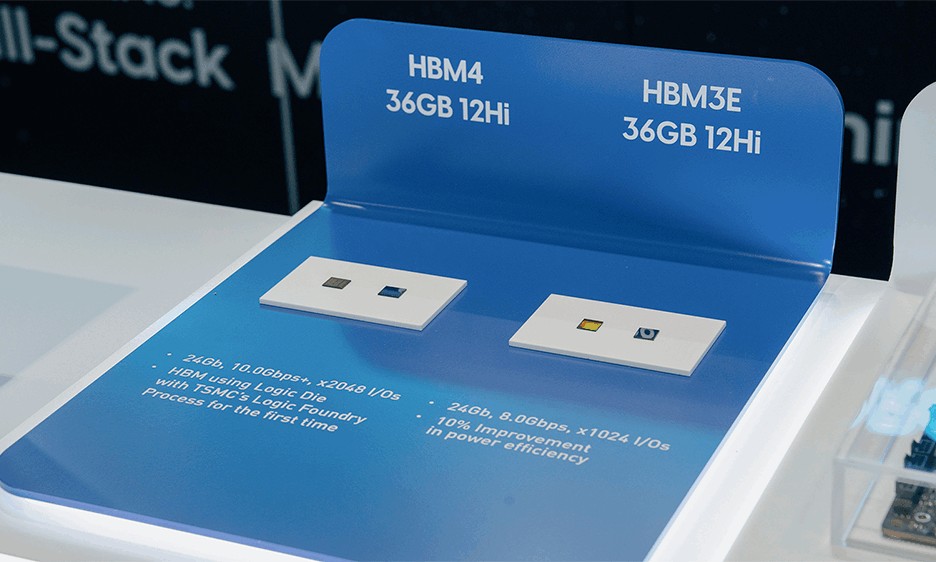
利润结构比利润本身更值得看。海力士在财报里把增长动力说得很直接:DRAM 业务由服务器 DDR5 销售大幅增长拉动,HBM4 出货开始全面放量,预计第四季度起 HBM4 将成为主力产品,出货量和收入都会超过上一代 HBM3E;NAND 方面,321 层 TLC 企业级固态硬盘(eSSD)销售扩大,面向数据中心的高附加值产品全线增长。
产能布局也在跟着产品走:生产 HBM4 的 M15X 工厂将在今年年底前把产能拉到最大,第六代 10 纳米级(1c)工艺成为 DRAM 主力制程;NAND 侧,四季度 321 层工艺在韩国本土产能中的比重要提到 50% 以上。明年龙仁一期晶圆厂投产,公司对基础设施的投资规模将大幅增加。
还有一个容易被忽略的细节:海力士已经与包括全球大型云服务商在内的 14 家主要客户签署了长期供应协议(LTA),目前锁定的供应量相当于 2027 年和 2028 年总产能的 50% 以上,而且还在与部分客户磋商延长通常为 5 年的协议期限。换句话说,未来两年的大半产能早就名花有主,价格条款里还写着「反映市场行情」——涨价是写进合同里的。
产能去哪了:AI 把消费级内存的份额吃掉了
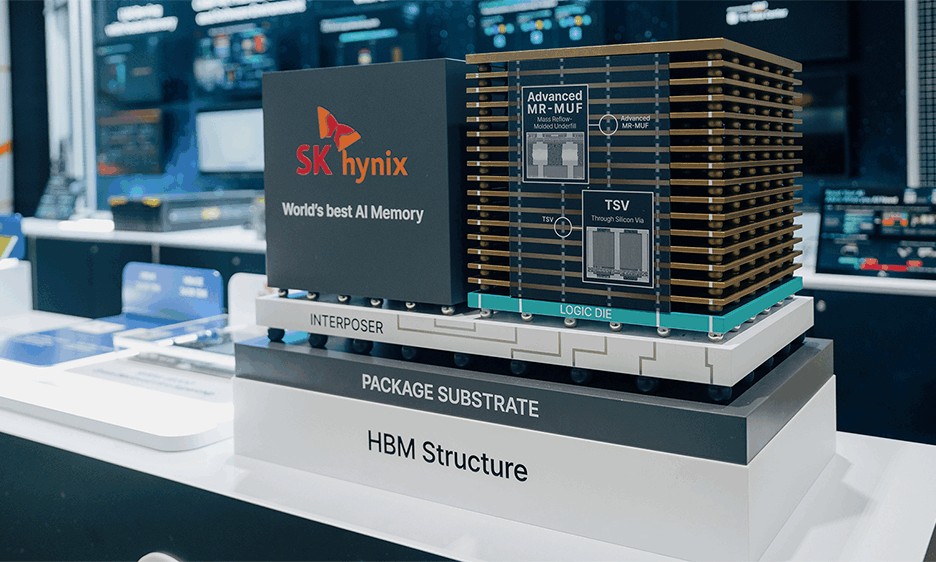
理解这轮涨价的钥匙只有一句话:在有限的晶圆产能面前,原厂会优先切给利润最高的产品。一颗 AI 级 HBM 芯片消耗的产能相当于 3 到 4 颗标准消费级内存芯片,而 HBM 的毛利率远高于消费级 DRAM——把先进制程产能转向 HBM 和服务器 DRAM,对原厂来说几乎不需要犹豫。TrendForce 在 9 月 30 日发布的产业研究里也给出了同样的判断:DRAM 原厂持续将先进制程产能投入服务器高性能产品,整体维持供不应求格局。
有供应链媒体援引的产业数据更能说明问题:三星已将旗下 4nm 制程 50% 到 60% 的产能分配给 HBM4 基础裸片生产并满负荷运转;海力士 2026 年的全部 HBM 产能在 2025 年底就已预售给英伟达、AMD 等核心客户;美光也计划在年底前把 HBM 月产能提升到约 10 万片晶圆。英伟达一家就锁定了 2027 年全球约 37.3% 的 HBM 供应,长期供应承诺金额从上一季度的 1190 亿美元飙升到 2790 亿美元。美光 CEO 在 10 月 1 日的财报会上说得直白:2027 年大部分 HBM 供应已提前签掉,目前看不到供需恢复平衡的拐点。
消费级内存在这场分配里是纯粹的「剩余方」。原厂上调出货价、渠道跟着抬价,终端零售价水涨船高;更麻烦的是连 SSD 厂商也加入了抢颗粒的行列——企业级 SSD 需要 DRAM 缓存来管理映射表,AI 推理场景下实时检索的数据量成倍放大,这部分需求还在往上加码。
缺到 2030:为什么短期等不来降价
海力士在财报会上明确给出判断:由于先进制程技术难度不断提升、新建生产设施耗时较长,预计到 2030 年为止,供不应求的格局都将持续。需求侧的故事还在长大——短期由企业级和消费级 AI 引领,中长期则由自动驾驶、机器人等「物理 AI」驱动,AI 投资主体已经越过依赖少数科技巨头的初期阶段,扩展到普通企业和国家层面项目。
供给端的账更残酷:一座先进晶圆厂从动工到量产以年计,龙仁一期明年才投产,而新增产能中的相当部分又会被 HBM4、HBM4E 的订单提前消化。华强北的存储商户对这轮行情的判断甚至比财报更激进——有商家预估涨价周期可能持续到 2029 年,「根本不是散户炒货能炒起来的」。
落在装机用户账上的价格已经说明了供需关系:渠道市场的 DDR5 16GB 单条从去年最低两百多元涨到 1400 元以上,32GB(16GB×2)套装从 900 元左右跳到 3800 元附近,主流电商成交价也在 3499 元上下;DDR4 16GB 从一百多元涨到 600 元以上,1TB PCIe 4.0 固态硬盘从约 410 元涨到 950 元左右。连主板都在跟进,华硕 10 月对 X870E/X870 部分型号提价 50 到 150 元。手机厂商和 PC 整机厂年内也陆续调价,涨幅最高达 20%。
装机现实:刚需与非刚需的两套策略
把这轮行情拆开看,装机用户其实只有两种处境。手头平台还能用、没有刚性升级需求的,最理性的做法就是别追高——历史经验里这种由供给侧收缩驱动的行情不会永远单边上行,但海力士已经把缺货预期写到了 2030 年,「等降价」的持有成本远比以往任何一轮内存行情都高,非刚需用户观望的合理周期也只能以季度计,而不是过去的以周计。
真正必须装机的用户(老平台损坏、生产刚需),建议的方向反而简单:早买早锁定。渠道报价现在基本一天一变,观望一周的涨价可能就吃掉一次促销的全部优惠;容量按真实需求配够,16GB×2 是目前主流装机的平衡点,游戏用户没必要为了边际体验上 48GB×2;DDR4 平台过渡用户可以关注拆机条渠道,但要注意颗粒体质和质保风险;SSD 侧按需买够容量即可,企业级抢颗粒的行情同样在向消费端传导。
需要提醒的是,中间环节的放大效应比上游涨价更凶——有行业分析指出,三个月内 DDR5 终端零售价涨幅超过 200%,而同期原厂颗粒成本涨幅只有约 30%,中间的差价大部分沉淀在渠道囤货环节。这意味着即便上游出现阶段性回调(比如 7 月中旬曾回落近三成),零售端的价格传导也会有明显的滞后和不完全性,「等原厂降价」和「等内存条降价」是两件事。
总结
海力士这份 632% 的利润增幅,本质上是一次全球存储资源按收益优先级的重新分配:HBM 拿走了产能、拿走了利润,也拿走了未来几年的定价权。对装机用户来说,这不是一轮熬一熬就能过去的周期波动,而是 AI 时代的结构性成本——在 2030 年之前,内存条大概都不会再回到「白菜价」时代。刚需早买、非刚需别追高,是这轮行情里最朴素也最有效的两条策略。
